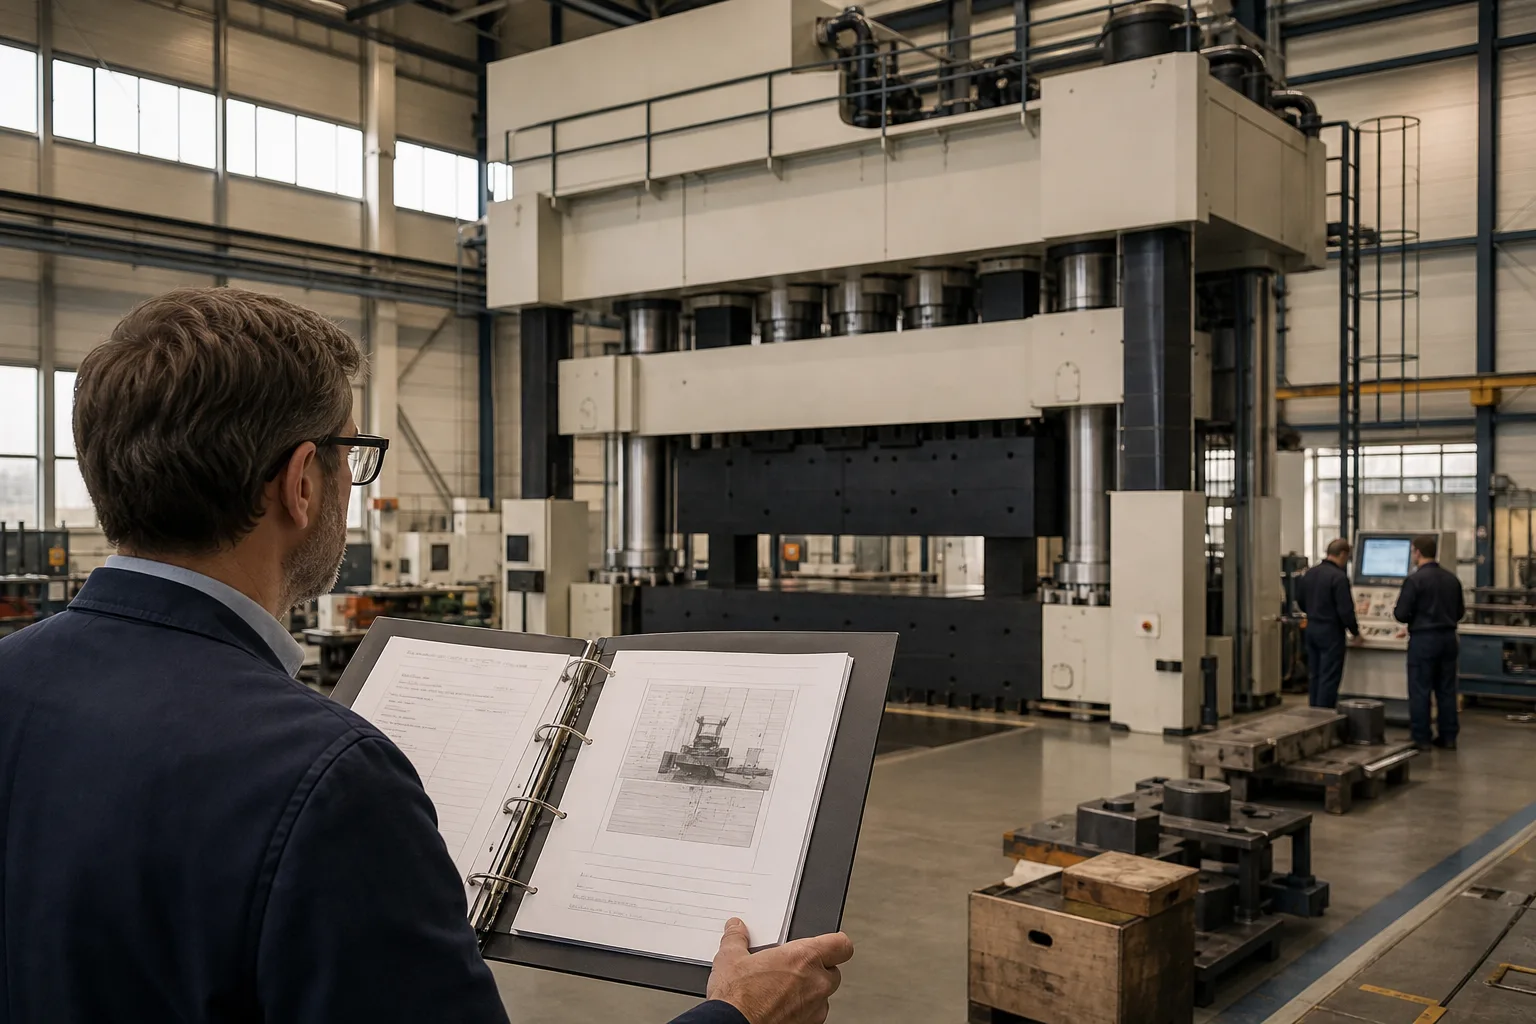
Une entreprise industrielle vient d'acquérir une presse hydraulique de 180 tonnes pour 320 000 euros. L'investissement a été validé, financé, installé. La production a démarré. Six mois plus tard, un sinistre survient. L'assureur demande alors le dossier technique du matériel. Il découvre que la machine n'a jamais été déclarée. Le contrat couvre toujours l'ancien parc, celui d'il y a trois ans.
Ce cas n'est pas isolé. De nombreuses entreprises investissent, modernisent leur outil de production, remplacent un équipement vétuste par une ligne automatisée, sans imaginer un instant que leur assurance puisse ne plus correspondre à la réalité. Pourtant, un nouvel investissement ne devient pas automatiquement couvert parce qu'il a été livré sur un site déjà assuré.
Un contrat d'assurance reflète un risque déclaré à un instant donné
Lorsqu'un assureur souscrit un contrat, il le fait sur la base d'une description précise : nature de l'activité, procédés utilisés, puissance des installations, matières stockées, valeur totale des équipements. Cette photographie correspond à un moment donné. Elle ne se met pas à jour toute seule.
L'acquisition d'une machine peut modifier profondément le risque assuré. Une presse, un four, une ligne de découpe laser, une cellule robotisée ou une unité de traitement thermique introduisent des puissances électriques, des températures, des pressions ou des procédés qui n'existaient pas auparavant. La nature du risque change. La valeur totale des biens augmente. Les conséquences d'un arrêt de production ne sont plus les mêmes.
Le Code des assurances impose à l'assuré de déclarer les circonstances nouvelles aggravant le risque ou en créant un nouveau. Cette obligation s'applique notamment lorsque l'évolution rend inexactes ou obsolètes les informations communiquées lors de la souscription. En cas d'aggravation significative non déclarée, l'assureur peut ajuster la prime, modifier les garanties, voire résilier le contrat. Après sinistre, il peut également réduire l'indemnité si le silence de l'assuré l'a empêché d'apprécier correctement le risque.
Ce qui change concrètement avec un nouvel investissement
Prenons le cas d'une PME qui achète une machine à commande numérique de 250 000 euros. Elle remplace un équipement conventionnel qui figurait au contrat pour 80 000 euros. La différence ne se limite pas à 170 000 euros de valeur supplémentaire.
La nouvelle machine consomme davantage d'énergie, produit de la chaleur, fonctionne avec des fluides sous pression, nécessite une ventilation renforcée et repose sur une électronique embarquée sensible aux surtensions. Elle transforme aussi l'organisation : ce qui était réalisé en série sur trois postes tient désormais sur une seule ligne. Un arrêt de cette machine bloque toute la production, là où l'ancien équipement permettait de continuer partiellement.
Du point de vue de l'assureur, il ne s'agit plus du même outil de travail. Le risque incendie, le risque de bris de machine, le risque électrique et surtout le risque de perte d'exploitation ont tous évolué. Si cette évolution n'a pas été déclarée, le contrat reste calé sur l'ancienne configuration. Le jour du sinistre, l'écart devient visible.
Un leasing terminé ne disparaît pas du contrat tout seul
L'inverse est tout aussi fréquent. Une entreprise finance un matériel en crédit-bail. Pendant toute la durée du financement, le contrat d'assurance mentionne le bailleur comme bénéficiaire en cas de sinistre. À la fin du leasing, l'entreprise lève l'option d'achat, le matériel devient sa propriété pleine et entière. Mais personne ne prévient l'assureur.
Le contrat continue de désigner un bénéficiaire qui n'a plus aucun droit sur le bien. En cas de sinistre, cette incohérence peut provoquer des blocages administratifs, des discussions sur la qualité pour percevoir l'indemnité, voire des remises en cause si d'autres informations se révèlent également obsolètes. La machine reste bien sûr exposée au vol, à l'incendie, au bris mécanique ou aux dommages électriques. Ce qui change, c'est la structure juridique du bien et les obligations contractuelles qui en découlent.
Ce qui devrait être un simple ajustement administratif devient un point de friction inutile, simplement parce que personne n'a pensé à transmettre l'information.
Les assureurs ne comprennent pas tous votre activité de la même manière
Autre écart fréquent : celui entre ce que fabrique réellement une entreprise et la manière dont son activité a été classée par l'assureur. Deux entreprises relevant du même code NAF peuvent présenter des risques totalement différents selon les matières utilisées, les températures atteintes, les volumes stockés, les process automatisés ou la dépendance à une machine unique.
Un dirigeant nous expliquait récemment que son assureur le considérait comme un sous-traitant industriel classique, alors que son activité avait progressivement intégré des opérations de traitement de surface, de soudure robotisée et de stockage de produits chimiques. Personne n'avait remis à jour la description initiale. Le contrat couvrait une activité qui n'existait plus sous cette forme depuis cinq ans.
Ce décalage ne provient pas nécessairement d'une négligence. Il résulte souvent d'une relation trop informelle avec son assureur ou son courtier. On se connaît bien, on joue au tennis ensemble, on renouvelle chaque année sans vraiment reprendre le dossier de fond. Sauf que l'assurance ne fonctionne pas sur la base de la confiance personnelle. Elle fonctionne sur la base d'une description contractuelle précise du risque à assurer.
La valeur de remplacement n'est pas celle qui figure sur votre facture d'achat
Lorsqu'un sinistre survient, l'indemnisation dépend de la base déclarée au contrat. Beaucoup d'entreprises pensent être assurées en valeur de remplacement, c'est-à-dire au coût actuel de rachat d'un équipement équivalent. Mais cette garantie ne s'applique pas automatiquement. Elle dépend des conditions particulières souscrites.
Certains contrats prévoient une indemnisation en valeur d'usage, c'est-à-dire après déduction de la vétusté. D'autres limitent le bénéfice de la valeur à neuf à une certaine ancienneté du matériel, ou plafonnent l'indemnité par machine. D'autres encore exigent que l'entreprise remplace effectivement le bien pour percevoir le complément entre valeur vétusté déduite et valeur de remplacement.
La valeur à déclarer n'est pas le prix payé il y a trois ans. C'est le coût actuel de remplacement, incluant transport, installation, réglages, mise en service, droits de douane éventuels et travaux d'adaptation nécessaires. En période d'inflation, de tension sur les composants ou d'allongement des délais de fabrication, cet écart peut devenir considérable.
Une machine achetée 200 000 euros en 2020 peut coûter 270 000 euros aujourd'hui. Si le contrat mentionne toujours 200 000 euros et que certaines clauses prévoient une règle proportionnelle en cas de sous-évaluation, l'indemnisation sera réduite d'autant.
Ce qu'il faut transmettre lorsqu'un investissement est décidé
Le bon moment pour vérifier la couverture d'un nouvel équipement n'est pas après le sinistre. C'est avant la mise en production, idéalement dès la signature du bon de commande ou du contrat de financement.
Un dossier complet devrait comprendre la facture ou le contrat de leasing, la valeur de remplacement actuelle, la marque, le modèle, l'année de fabrication et le numéro de série. Il devrait également inclure les plans d'implantation, des photographies, les caractéristiques techniques principales (puissance électrique, thermique, hydraulique), les procédés et matières utilisés, les dispositifs de sécurité et de protection incendie, ainsi que les procédures de maintenance et de contrôle réglementaire.
Il faut également préciser les conséquences d'un arrêt de cette machine sur le reste de l'activité : peut-elle être contournée, remplacée temporairement, sous-traitée, ou bien bloque-t-elle toute la production ? Cette information conditionne directement le calcul de la perte d'exploitation à couvrir.
Toutes ces données permettent à l'assureur de comprendre réellement ce qu'il assure, d'adapter ses garanties et ses plafonds, et surtout de fixer une prime cohérente avec le risque réel.
Vérifiez l'écart entre votre parc actuel et celui qui figure au contrat
Reprenez les conditions particulières de votre contrat dommages aux biens et comparez la liste des équipements assurés avec ce qui se trouve réellement sur votre site. Vérifiez la valeur totale déclarée et comparez-la au coût actuel de remplacement de l'ensemble de vos installations.
Si vous avez acquis, déplacé ou modernisé un équipement important au cours des deux dernières années, vérifiez qu'il figure bien au contrat, avec sa valeur actuelle et sa description technique. Si vous avez terminé un leasing, contrôlez que le bénéficiaire mentionné correspond toujours à la situation juridique du bien.
Vérifiez également que la description de votre activité reflète ce que vous faites réellement aujourd'hui, pas ce que vous faisiez lorsque le contrat a été souscrit. Un écart significatif sur ces points mérite une mise à jour immédiate, pas au prochain renouvellement.
Sources