Un point méconnu qui coûte cher: l’indemnisation peut dépendre de la reprise
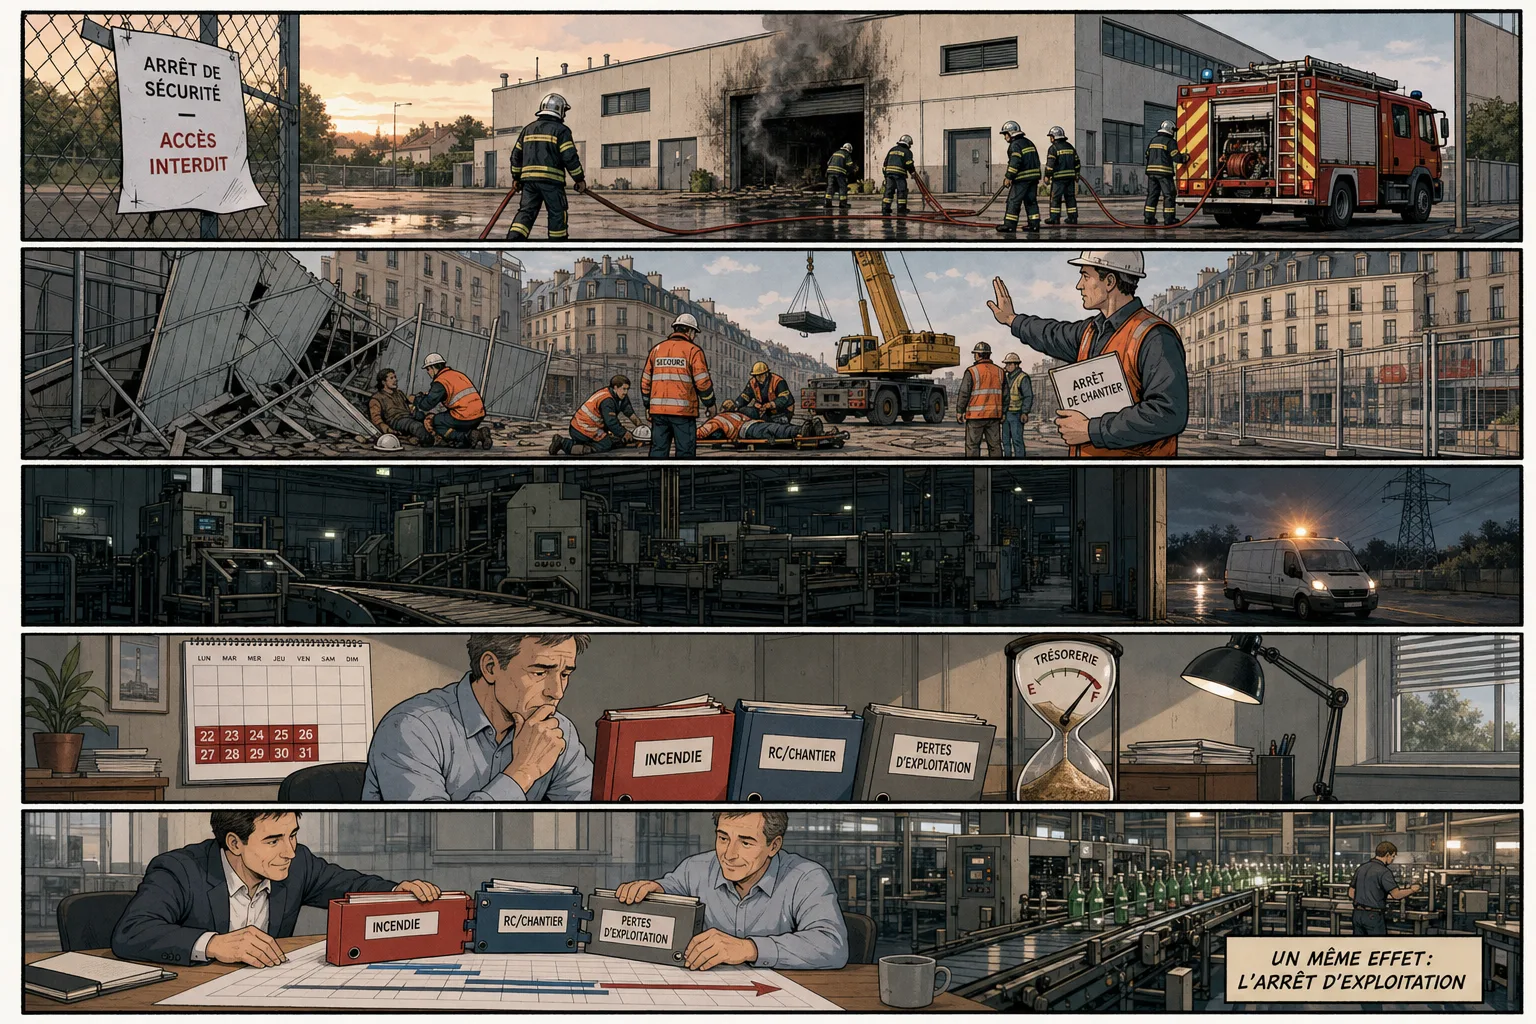
Une PME industrielle de 80 salariés voit son atelier principal détruit par un incendie. Les dommages aux bâtiments et aux machines seront indemnisés au titre des dommages aux biens. Le dirigeant pense que la perte d’exploitation prendra le relais pour absorber la trésorerie pendant l’arrêt. Le contrat prévoit pourtant que l’indemnisation des pertes cesse si l’activité n’est pas reprise. Six mois plus tard, faute de site provisoire et d’autorisation, l’entreprise décide d’arrêter définitivement la production. La compagnie oppose la clause de non-reprise. Résultat, les charges fixes des derniers mois ne sont pas compensées.
Ce cas n’est pas isolé. Plusieurs contrats de perte d’exploitation prévoient explicitement qu’aucune indemnité n’est due si l’entreprise ne reprend pas l’activité assurée après le sinistre. La garantie s’attache à la poursuite d’une activité économique, pas au financement d’une fermeture. Cette logique peut surprendre, mais elle reflète le mécanisme propre de la perte d’exploitation.
La perte d’exploitation n’indemnise pas des biens, elle compense une marge
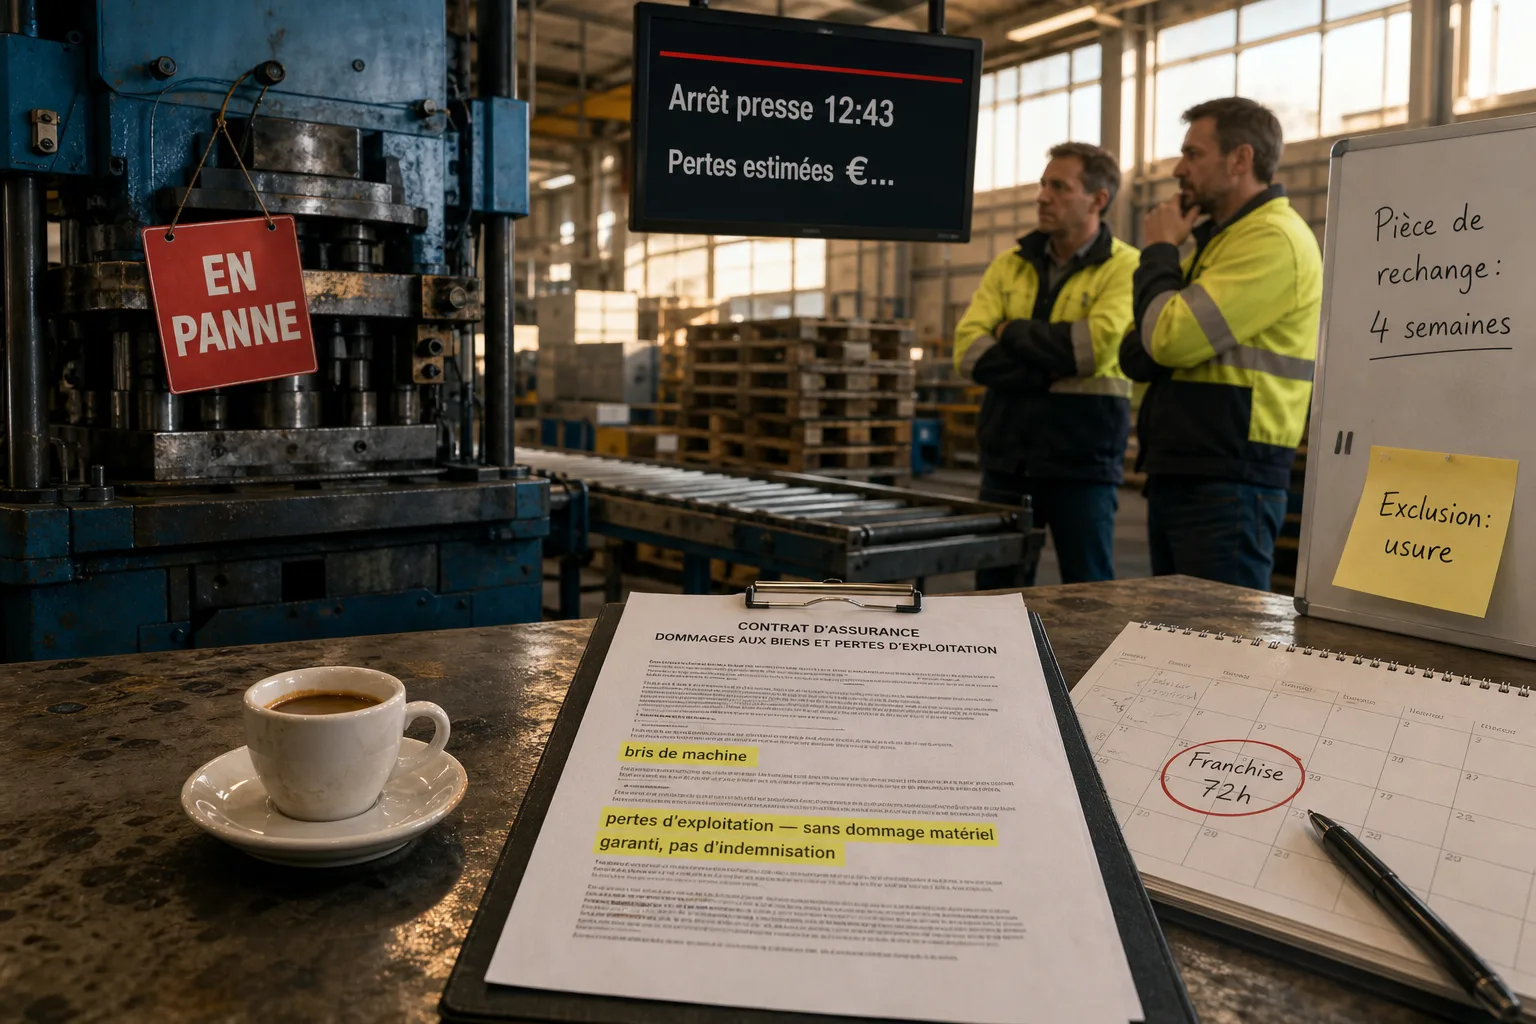
La perte d’exploitation n’est pas obligatoire. Elle est généralement souscrite dans une multirisque professionnelle ou un contrat dommages aux biens. Elle est conçue pour compenser la baisse de marge brute liée à une interruption ou une réduction d’activité consécutive à un dommage matériel garanti, par exemple un incendie, une explosion, un dégât des eaux, un bris de machine, une tempête ou un autre événement prévu au contrat.
Concrètement, elle permet de financer les charges fixes qui continuent pendant l’arrêt ou le ralentissement, notamment les salaires, loyers, intérêts d’emprunt, impôts et frais administratifs, selon la rédaction du contrat. Elle peut aussi prendre en charge des frais supplémentaires d’exploitation justifiés par la limitation de la perte, comme la location d’un local temporaire, la sous-traitance, la location de machines, des transports exceptionnels, des actions commerciales ou la relocalisation provisoire d’une ligne.
Point clé souvent mal compris, la marge brute assurée n’est pas toujours la marge commerciale utilisée en interne. La définition contractuelle doit être vérifiée, car elle détermine l’assiette d’indemnisation et les pénalités en cas de sous-estimation.
Quand la garantie s’active et quand elle s’arrête
La mise en jeu de la perte d’exploitation obéit à une séquence précise, qu’il faut distinguer clairement :
- La date du sinistre, qui déclenche les garanties dommages aux biens si l’événement est assuré.
- La période d’arrêt ou de ralentissement, pendant laquelle l’activité n’est plus au niveau normal et génère une baisse de marge.
- La reprise, même partielle, qui marque le redémarrage organisé de l’activité assurée.
- Le retour au niveau d’avant sinistre, qui peut nécessiter des mois après la reprise.
- La fin de la période d’indemnisation contractuelle, durée maximale prévue au contrat, indépendante du calendrier de reconstruction si celui-ci est plus long.
Deux points de vigilance méritent d’être soulignés.
- Plusieurs contrats conditionnent l’indemnité à la poursuite de l’activité. Si l’entreprise choisit de ne pas reprendre, la garantie peut cesser, voire ne pas produire d’indemnité. Cette clause doit être identifiée avant tout arbitrage stratégique post-sinistre.
- La garantie peut continuer après la reprise si l’activité reste inférieure au niveau antérieur, dans la limite de la période d’indemnisation. Autrement dit, la reprise ne met pas fin automatiquement à la prise en charge, mais elle en est souvent la condition d’existence.
Une durée de perte d’exploitation trop courte peut laisser plusieurs mois sans indemnisation
La période d’indemnisation est la durée maximale pendant laquelle l’assureur compense la perte de marge après un sinistre garanti. Elle doit couvrir non seulement la reconstruction ou la remise en état, mais aussi le temps nécessaire pour redémarrer, réapprovisionner, reconstituer un carnet de commandes et retrouver l’équilibre financier antérieur.
Une durée de 12 mois peut s’avérer insuffisante pour une PME industrielle, une activité réglementée, un site avec des équipements spécifiques ou des dépendances à des autorisations, à des qualifications clients ou à des délais d’homologation. Dans ces cas, des durées de 24 à 36 mois sont souvent justifiées.
Exemple pédagogique. Une entreprise de plasturgie perd sa presse principale, machine spécifique au moule de son premier client. Délai de commande et d’installation de la machine, 7 mois. Réaménagement de l’atelier et conformité électrique, 2 mois. Requalification client obligatoire, 3 mois. Montée en cadence, 4 mois. Même avec une reprise partielle sous-traitée dès le mois 3, le retour au niveau d’avant sinistre intervient au bout de 16 à 18 mois. Un contrat limité à 12 mois laissera 4 à 6 mois de pertes non indemnisées.
Comment les assureurs calculent l’indemnité et ce qu’ils attendent
Le calcul de la perte d’exploitation repose sur la marge brute perdue, diminuée des économies réalisées et augmentée des frais supplémentaires raisonnables engagés pour réduire la perte.
- Marge brute perdue. Part du chiffre d’affaires qui finance les charges fixes et le résultat, selon la définition contractuelle.
- Économies. Charges variables non engagées du fait de l’arrêt, remises sur énergie, contrats suspendus. Elles viennent en déduction.
- Frais supplémentaires. Doivent être nécessaires, raisonnables et économiquement justifiés par la réduction de la perte. Le contrat peut prévoir un plafond ou une clause d’utilité économique.
La méthode en cas de reprise partielle, de travail en locaux provisoires ou de sous-traitance doit être écrite. À défaut, les discussions s’allongent et retardent les acomptes.
Sur le plan probatoire, un dossier indemnitaire solide repose sur des éléments objectifs disponibles rapidement : comptes d’exploitation, ventilations charges fixes et variables, carnets de commandes annulées ou reportées, justificatifs de frais supplémentaires, preuves des démarches de reprise. Plus la documentation est prête tôt, plus les avances sont rapides.
Ce qui bloque souvent une indemnité que l’on croyait acquise
- Non-reprise de l’activité. Clause de non-indemnisation si l’entreprise ne redémarre pas l’activité assurée après le sinistre.
- Durée trop courte. Période d’indemnisation de 12 mois alors que la réalité opérationnelle en nécessite 18 ou 24.
- Marge brute sous-estimée. Déclaration trop basse au renouvellement, règle proportionnelle appliquée lorsque la marge réellement exposée dépasse la marge assurée.
- Extensions absentes. Pas de garantie en cas d’impossibilité d’accès ordonnée par les autorités, de sinistre chez un fournisseur critique ou d’interdiction administrative, alors que l’activité y est exposée.
- Franchises mal comprises. Période d’attente en jours ou franchise en montant qui décale ou réduit l’indemnité.
- Exclusions techniques. Non-conformités, carence de maintenance, travaux par point chaud non déclarés, batteries et stations de recharge, marchandises inflammables. Ces sujets doivent être anticipés avant le sinistre.
Incendie: les 10 premières décisions qui changent l’issue financière
1. Protéger les personnes et sécuriser les lieux
Évacuation, appel au 18 ou au 112, périmètre de sécurité, interdiction d’accès jusqu’à autorisation des autorités et du service de sécurité incendie. La sécurité prime toute autre considération.
2. Préserver les preuves et l’état des choses
Dès que l’accès est autorisé, photographier et filmer sous plusieurs angles, relever les numéros de série des machines, conserver les pièces endommagées, geler les logs techniques pertinents. Éviter de jeter des stocks ou des composants tant que l’expert n’a pas consenti à leur élimination. La traçabilité conditionne la reconnaissance des dommages et la qualification du sinistre comme garanti.
3. Déclarer le sinistre et structurer l’échange
Informer immédiatement l’assureur selon les modalités contractuelles, transmettre un descriptif factuel, un premier chiffrage des dommages matériels, un point trésorerie, et proposer un calendrier de réunions. Demander la désignation rapide des experts et solliciter un acompte pour les dépenses urgentes.
4. Stopper l’aggravation des dommages
Mettre hors tension les zones à risque, faire dépoussiérer et bâcher ce qui peut l’être, protéger des intrusions et des intempéries, ventiler si nécessaire. Les mesures conservatoires raisonnables sont généralement prises en charge et démontrent la volonté de limiter la perte.
5. Établir un plan de continuité réaliste sous 72 heures
Identifier les flux critiques et les commandes prioritaires, cartographier les capacités internes restantes, les stocks sauvables, les options de sous-traitance qualifiée, les locations de machines et les sites temporaires possibles. Chiffrer les alternatives et leur effet sur la marge. Ce plan structure la discussion sur les frais supplémentaires d’exploitation.
6. Décider tôt de la stratégie de reprise et l’aligner avec le contrat
La reprise, même partielle, active souvent la continuité de la perte d’exploitation. S’installer provisoirement, sous-traiter un poste clé, migrer une équipe vers un site partenaire, peuvent sécuriser l’indemnité et limiter la perte durable de clients. Documenter la décision et sa rationalité économique.
7. Sécuriser les relations clients et les pénalités
Informer proactivement les donneurs d’ordre, proposer des plans alternatifs, négocier les délais et la suspension des pénalités lorsque possible. Les pénalités contractuelles ne sont pas toujours couvertes par la perte d’exploitation. Limiter leur survenance est souvent plus efficace que d’espérer une prise en charge.
8. Anticiper les délais réglementaires et assureurs qualité
Certains secteurs imposent des requalifications, audits ou autorisations avant toute remise en production. Les délais associés doivent être intégrés dans la stratégie, car ils comptent dans la période d’indemnisation. Les avancer dès le départ évite des mois non couverts en fin de parcours.
9. Organiser la preuve de la marge perdue
Isoler rapidement la comptabilité analytique post-sinistre, établir une projection de l’activité sans sinistre sur la base d’un historique fiable, tracer les économies réellement réalisées. Plus le dossier économique est solide, plus les acomptes arrivent vite et au bon niveau.
10. Allouer un pilote unique pour les relations avec l’assureur
Désigner un référent interne capable de centraliser les informations, répondre à l’expert, arbitrer les priorités et coordonner la production, les achats, la finance et le juridique. Les dossiers qui avancent le mieux sont ceux où l’interlocuteur est identifié et disponible.
Avant le sinistre: trois réglages contractuels qui font la différence
Définir correctement la marge brute assurée
Vérifier la définition contractuelle et son adéquation à votre comptabilité. Actualiser le montant avec la croissance attendue, les hausses de prix, les commandes déjà enregistrées et les changements de mix produit. Une sous-estimation expose à une règle proportionnelle qui réduit l’indemnité.
Choisir une période d’indemnisation calée sur le pire délai de retour à la normale
Se baser sur le délai maximal réaliste, pas sur une moyenne. Intégrer les délais de reconstruction, d’approvisionnement machine, de requalification fournisseur ou client, de recrutement si des compétences rares sont nécessaires, et la montée en cadence commerciale. Pour une PME industrielle, 24 mois ne sont pas une exception lorsque l’outil est spécifique.
Prévoir les extensions utiles à votre chaîne de valeur
Analyser la dépendance à un site, un fournisseur, un sous-traitant, un opérateur essentiel ou une autorisation administrative. Les extensions de type impossibilité d’accès ordonnée par les autorités, sinistre chez un fournisseur ou un client clé, interdiction administrative, peuvent s’avérer déterminantes. Vérifier leurs plafonds, franchises et conditions.
Ce que recouvre concrètement la reprise d’activité
Dans l’analyse des assureurs, la reprise correspond au redémarrage effectif de l’activité assurée, avec une organisation et des moyens destinés à produire ou délivrer le service. Elle peut être partielle, par exemple une production transférée partiellement chez un sous-traitant, ou dans un local provisoire. Elle ne se confond pas avec la simple réouverture des bureaux ou une présence minimale sur site.
La reprise peut se faire par étapes. L’important est de pouvoir démontrer la réalité de l’effort de redémarrage, la logique économique des frais supplémentaires engagés et leur impact mesurable sur la réduction de la perte. C’est sur cette base que se discutent les acomptes d’indemnité et la poursuite de la prise en charge.
Erreurs fréquentes à éviter pendant la phase critique
- Attendre l’expert pour agir. Les mesures conservatoires et la recherche de solutions provisoires doivent être lancées tout de suite, documentées et chiffrées.
- Engager des dépenses sans traçabilité. Sans devis, bons de commande, comparatifs, contrats et preuves d’utilité économique, les frais supplémentaires seront discutés ou réduits.
- Communiquer tardivement aux clients. Le silence amplifie les annulations et aggrave la baisse de marge que le contrat compensera imparfaitement.
- Supposer que 12 mois suffiront. Cette hypothèse est rarement vérifiée lorsque l’outil est spécifique, que les autorisations sont longues ou que le marché est saisonnier.
- Négliger une clause de non-reprise. Elle conditionne des décisions majeures comme une fermeture ou une cession d’activité. Elle doit être connue avant tout arbitrage.
Que vérifier aujourd’hui dans votre contrat et dans votre organisation
- Relire la période d’indemnisation en mois et l’aligner avec le délai maximal réaliste pour reconstruire, redémarrer et retrouver le niveau d’avant sinistre.
- Identifier toute clause liant l’indemnisation à la reprise de l’activité. Noter les conséquences d’une non-reprise, d’un changement d’activité ou d’une fermeture de site.
- Contrôler le montant de marge brute assuré, sa définition contractuelle et l’éventuelle règle proportionnelle. Comparer avec votre marge réellement exposée en intégrant la croissance et les hausses de prix.
- Vérifier les extensions utiles à votre cas, notamment impossibilité d’accès, sinistre chez fournisseurs critiques, interdiction administrative, sinistre chez un client clé, et leurs plafonds.
- Relever les franchises applicables, en jours et en montant, y compris les périodes d’attente.
- Documenter les délais réglementaires et de qualification qui s’appliqueraient à une reprise, pour ajuster la durée assurée.
- Lister des solutions provisoires pré-négociées: sites relais, sous-traitants qualifiés, locations de machines critiques, sauvegarde et redémarrage IT, logistique alternative.
- Constituer un dossier financier type prêt à l’emploi: marges par activité, ventilation charges fixes et variables, carnets de commandes, contrats majeurs, coordonnées fournisseurs clés.
La perte d’exploitation n’est efficace que si elle correspond à la réalité de votre activité et à votre capacité d’organiser une reprise. La différence entre une indemnité théorique et un redémarrage solvable se joue souvent dans ces réglages et dans les premières 72 heures après un incendie. La question utile n’est pas seulement combien coûte la prime, mais combien de mois vous pouvez réellement absorber sans marge si la durée assurée s’arrête avant votre retour à la normale.
Sources