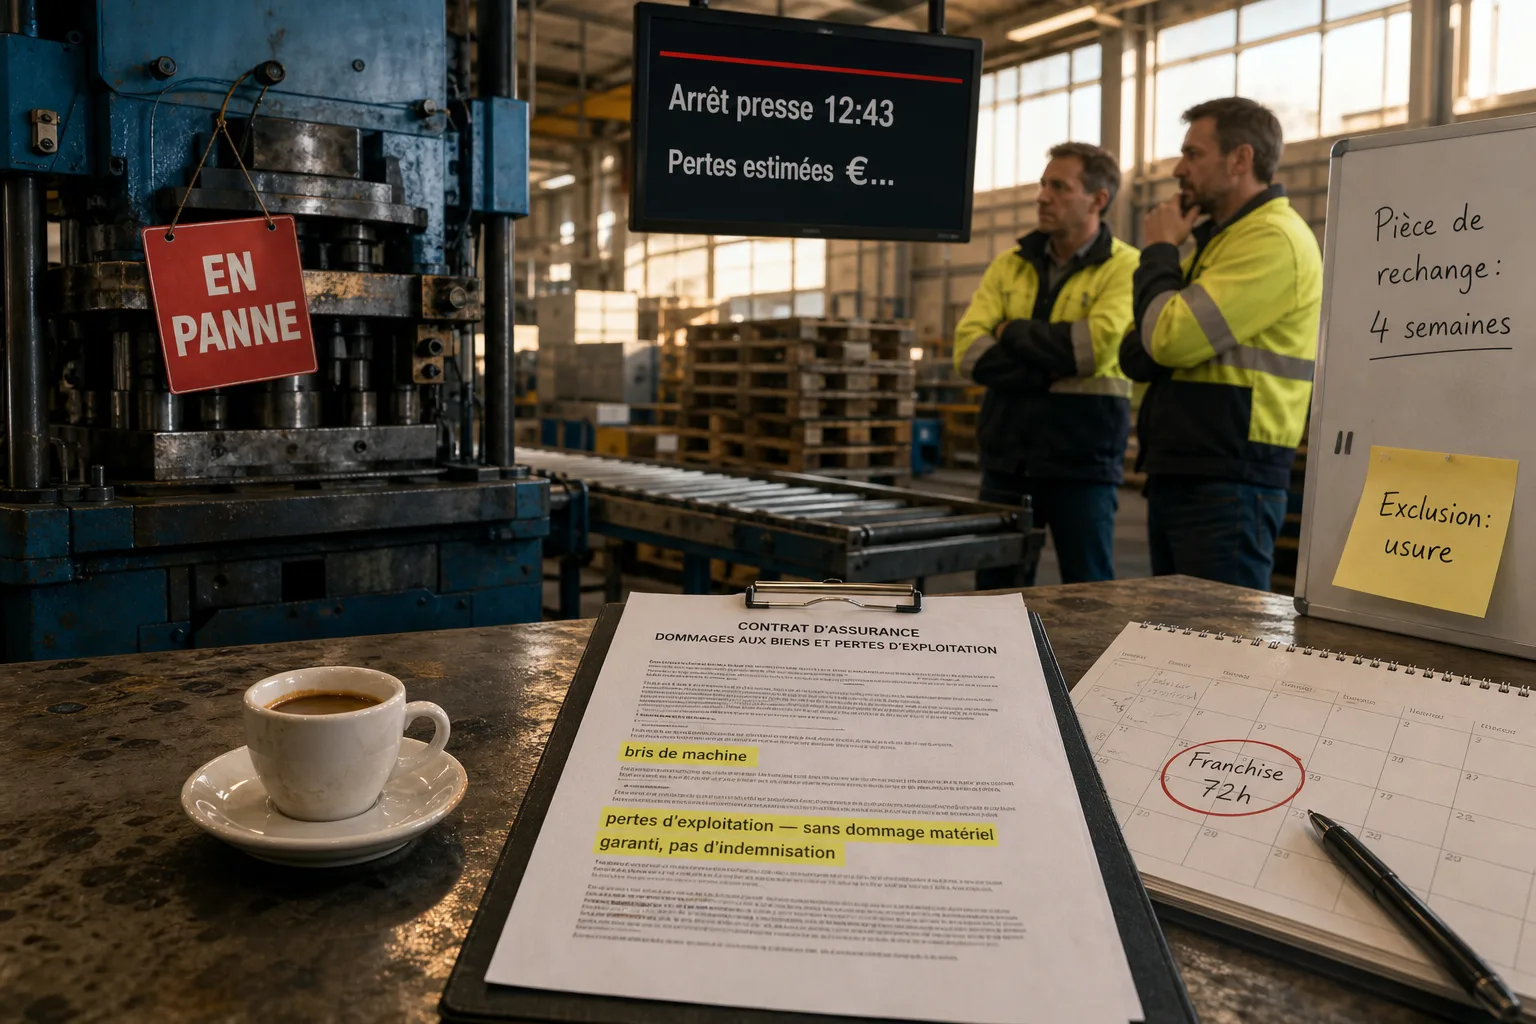
Le risque ne change pas d’échelle comme le chiffre d’affaires
Une PME industrielle de 180 salariés ajoute une ligne de production, rachète un site voisin et signe ses premiers contrats supérieurs à 5 millions d’euros. Les contrats d’assurance restent globalement les mêmes, les montants sont relevés à la marge, la durée de perte d’exploitation n’est pas retouchée. Deux ans plus tard, l’entreprise est devenue une ETI. Le risque, lui, n’a pas simplement grossi, il s’est transformé. Ce qui tenait en un site, un ERP, trois clients majeurs et un dirigeant central devient un groupe avec des filiales, des dépendances croisées, des exigences contractuelles nouvelles et un niveau de prévention que les assureurs n’évaluent plus de la même façon.
Le passage en ETI ne s’achète pas en ajoutant des garanties au panier. Il s’organise. Et il commence par identifier les écarts entre ce que vous pensez avoir couvert et ce que l’assureur indemnisera réellement le jour où un sinistre arrêtera une ligne, un site ou un système.
Les seuils PME et ETI ne déclenchent pas les mêmes exigences, mais les risques oui
Une PME compte moins de 250 salariés et 50 millions d’euros de chiffre d’affaires. Une ETI peut aller jusqu’à 5 000 salariés et 1,5 milliard de chiffre d’affaires. Ces catégories restent statistiques, elles ne déclenchent pas automatiquement des obligations nouvelles. En revanche, la structure qui accompagne ce changement, filiales, sites, international, chaîne d’approvisionnement plus longue, contrats clients plus contraignants, transforme l’analyse des assureurs et la réalité d’un sinistre.
- Le risque se décentralise entre direction générale, finance, achats, informatique, RH, juridique, responsables de sites. Ce n’est plus seulement l’affaire du dirigeant et d’un DAF.
- L’exposition s’élargit: plus d’actifs, de données, de salariés, de flux financiers et de responsabilités. La dépendance à quelques clients peut baisser, mais l’exposition totale augmente.
- Les exigences des donneurs d’ordre évoluent: plafonds de responsabilité élevés, assurés additionnels, renonciations à recours, certificats d’assurance par pays.
Capitaux assurés: la règle proportionnelle frappe quand les valeurs n’ont pas été recalculées
Un investissement industriel, une extension de site ou une hausse des stocks doivent déclencher un recalcul des capitaux. Beaucoup d’ETI conservent des valeurs inspirées des immobilisations comptables. C’est une erreur économique.
- La valeur à assurer n’est pas la valeur comptable. Elle doit intégrer la reconstruction au coût d’aujourd’hui, les débris, la dépollution, la mise en conformité, le remplacement par du matériel réellement disponible.
- La sous-estimation active la règle proportionnelle: si vous avez déclaré 20 millions et que la valeur de reconstruction est 30, l’indemnisation sera réduite au prorata. Un sinistre de 10 millions peut n’être indemnisé qu’à hauteur des deux tiers.
- Analyse par site: incendie, explosion, inondation, sécheresse, grêle, retrait-gonflement des argiles doivent être évalués site par site, avec les mesures de prévention attendues par les assureurs.
Exemple pédagogique. Un site reconstruit aujourd’hui coûte 25 à 30 pour cent de plus que l’estimation de 2019 si l’on intègre les délais d’approvisionnement et la mise aux normes. Ne pas réviser les capitaux après une extension, c’est accepter que 6 à 9 mois de marge restent à votre charge si un sinistre survient.
Perte d’exploitation: 12 mois convenaient à une PME, 18 ou 24 deviennent la norme d’une ETI industrielle
La perte d’exploitation ne finance pas la reconstruction du bâtiment. Elle compense la perte de marge provoquée par l’arrêt ou la réduction de l’activité, pendant la durée prévue au contrat. C’est ici que l’écart entre l’organisation d’une ETI et les habitudes d’une PME apparaît le plus.
- Durée réaliste: une relocalisation industrielle, une reconstruction ou la remise en état d’une ligne spécifique dépassent souvent 12 mois. Si le contrat s’arrête à 12, les mois 13 à 18 restent à votre charge.
- Montant assuré: il doit refléter la marge brute, les frais supplémentaires d’exploitation, les coûts de redémarrage et les goulots d’étranglement logistiques.
- Dépendances: fournisseur unique, sous-traitant stratégique, prestataire logistique, hébergeur informatique, site unique. Une ETI doit intégrer ces dépendances dans la garantie, sinon l’arrêt chez un tiers n’est pas indemnisé.
- Scénarios de cumul: incident matériel sur un site clé, indisponibilité d’un fournisseur et interruption informatique simultanée. Ce cumul existe dans la vraie vie, il doit être testé dans les limites de la police.
Réponse directe. Dans l’industrie avec machines spécifiques et délais d’importation, considérez 18 à 24 mois comme base de discussion. Dans les services avec redéploiement plus rapide, 12 à 18 mois peuvent suffire, sous réserve de la dépendance informatique. Ce n’est pas la taille qui dicte la durée, c’est le délai opérationnel de remise en état.
Responsabilité civile: le plafond doit suivre la taille des contrats signés
Passer des marchés de 500 000 euros à des contrats de 5 ou 10 millions change l’exposition contractuelle. Beaucoup d’ETI conservent des plafonds historiques parce que le marché d’assurance s’y prêtait. C’est un mauvais raisonnement. Le bon repère, c’est le risque maximal par opération et par cumul de réclamations annuelles, pas un pourcentage de chiffre d’affaires.
- Vérifiez l’alignement contrats-assurance: plafonds, franchises, extensions territoriales, assurés additionnels, renonciations à recours. Évitez d’accepter contractuellement une responsabilité que la police n’assume pas.
- Produits exportés: votre responsabilité peut être engagée sur plusieurs années pour un défaut de conception, de fabrication ou d’information, y compris dans des juridictions plus sévères.
- Territoires: l’internationalisation exige des garanties locales ou des polices maîtres avec clauses d’admission. Un simple territoire monde sans ingénierie d’émission locale peut bloquer un certificat demandé par un client ou un régulateur.
Cyber: l’arrêt de production par attaque informatique n’est plus un cas d’école
Le cyber n’est pas un sujet de géant du CAC 40. Une ETI peut se retrouver avec un ERP chiffré, une supervision industrielle compromise et des paiements bloqués. Les assureurs ne se contentent plus d’un questionnaire. Ils vérifient des pré-requis concrets: authentification multifacteur, sauvegardes hors ligne testées, segmentation réseau, gestion des correctifs, contrôle des comptes administrateurs, plan de réponse aux incidents.
- Périmètre de garantie: dommages propres, frais d’expertise, restauration de données, interruption d’activité, responsabilité civile, atteintes aux données, rançons et sanctions réglementaires exclues le cas échéant.
- Exclusions: guerre, actes étatiques, infrastructures critiques, défaut de sécurité minimum. Une lecture clause par clause évite de découvrir après coup qu’un scénario majeur est hors garantie.
- Propagation: l’exposition progresse avec les interconnexions. L’attaque d’une filiale, d’un hébergeur ou d’un prestataire peut contaminer tout le groupe. La police doit couvrir cette réalité et pas seulement le périmètre de la maison mère.
En France, la couverture cyber dédiée ou intégrée reste moins répandue que dans d’autres pays selon des rapports spécialisés. Ce n’est pas une raison pour rester à l’écart. C’est une raison pour documenter votre sécurité, car elle conditionne l’assurabilité et les limites accessibles.
Dirigeants et gouvernance: la D&O s’achète après la structure, pas avant
La responsabilité des mandataires sociaux augmente avec la croissance, l’arrivée d’investisseurs, les financements et l’international. Une garantie D&O se dimensionne selon la structure du groupe, la définition des assurés, les extensions aux filiales, les frais de défense, les frais d’enquête et les exclusions de faute intentionnelle. Un montant ne se choisit pas sur la base du chiffre d’affaires. Il se choisit en regardant la gouvernance et les opérations sensibles, y compris les acquisitions et cessions.
Prévention: ce qui était accepté hier devient une condition aujourd’hui
Sprinklers, compartimentage, permis de feu, maintenance, gestion des stockages, alimentation électrique sécurisée, plans de continuité et protection des données. Une ETI est observée de plus près. Non seulement parce que l’enjeu est supérieur, mais parce que la continuité d’activité d’un groupe ne se gère pas avec des gestes isolés. Les assureurs attendent des preuves, pas des intentions. Un audit de prévention qui conclut à des progrès mesurés dans le temps change le dialogue technique et financier.
Pourquoi l’indépendance performe mieux que le grand courtage au moment de devenir ETI
Je défends une position claire depuis trente ans. Un courtier n’est pas un comparateur qui empile des devis, c’est un négociateur qui porte un dossier. Et sur ce point, l’accompagnement par un courtier indépendant se révèle plus performant que par le grand courtage national lorsque l’entreprise franchit le cap de l’ETI. Ce n’est pas une posture, c’est ce que montrent des travaux internationaux sur l’intermédiation: la proximité décisionnelle, l’absence de conflits d’intérêts de groupe et la continuité de l’équipe corrèlent avec la qualité de placement et la défense en sinistre. Les chiffres varient selon les pays et les méthodologies, mais la tendance est constante.
Concrètement, qu’est-ce qui change pour vous.
- Un dossier défendu, pas formaté: les grands courtiers industrialisent pour des volumes considérables. L’ETI qui sort des standards, par ses machines, ses implantations ou ses contrats, a besoin d’un argumentaire technique individualisé. C’est le cœur du métier d’un indépendant.
- Accès direct aux souscripteurs: le rapport de force se construit en face de ceux qui prennent le risque. Un indépendant organise des visites de risque, porte les plans d’amélioration, arbitre les points clés de wording. Vous n’êtes pas un numéro dans une file d’attente de renouvellements.
- Pas de contrainte maison: un indépendant n’est pas adossé à un groupe qui pousse ses propres capacités ou accords. Il cherche la meilleure combinaison de marché, y compris hors des circuits habituels si le dossier le justifie.
- Continuité au sinistre: quand la ligne brûle, vous ne voulez pas un plateau tournant de gestion. Vous voulez la même équipe qui connaît le dossier, la valeur des actifs, les promesses de prévention, les marges réelles. C’est là que se voit la différence entre transmettre un contrat et défendre une indemnisation.
Je préfère annoncer une mauvaise nouvelle tôt qu’une bonne trop tard. Un indépendant n’a pas d’intérêt à masquer une exigence technique qui bloquera l’assurabilité dans six mois. Il l’affronte maintenant, avec vous, et négocie une trajectoire réaliste auprès des compagnies.
Trois écarts récurrents quand une PME devient ETI
1. Des valeurs de biens inchangées malgré des investissements significatifs
Extension de 4 000 m², nouvelles machines à forte valeur, stocks saisonniers en hausse. Les capitaux ne sont pas révisés parce que le contrat a été renouvelé en reconduction tacite. Résultat, règle proportionnelle en cas de sinistre. L’écart se compte en millions, pas en pourcentage de prime.
2. Une perte d’exploitation figée à 12 mois alors que la supply chain s’est allongée
La durée de remise en état réelle dépasse la période d’indemnisation. On découvre au mois 13 que la marge non couverte efface un exercice. L’entreprise est solide, mais la trésorerie n’est pas infinie. Le banquier l’est encore moins.
3. Un plafond de responsabilité civile inférieur aux marchés signés
Le donneur d’ordre exige 10 millions par sinistre, la police en porte 5. On signe quand même parce que le contrat commercial est stratégique. Au premier incident sérieux, la négociation ne se fait plus entre partenaires mais entre juristes et assureurs. C’est un mauvais moment pour découvrir l’écart.
Ce qu’un dirigeant peut décider sans refaire tout le programme d’assurance
- Imposer une révision des capitaux par site après chaque investissement, extension, acquisition ou variation de stocks. Basez-vous sur la reconstruction à neuf au coût du jour, y compris déblai, dépollution, mise aux normes.
- Recalculer la perte d’exploitation à partir d’un scénario réaliste de remise en activité. Combien de mois pour reconstruire un bâtiment, remplacer une machine spécifique, requalifier un process, relancer les ventes. Ajustez la durée à 18 ou 24 mois si l’opérationnel le justifie.
- Aligner RC et contrats. Listez vos trois plus gros marchés signés ou en cours de négociation. Comparez le plafond par sinistre et en agrégé, les franchises, les extensions territoriales et les clauses contractuelles exigées.
- Vérifier les dépendances: fournisseurs uniques, sous-traitants clés, prestataires logistiques, hébergeurs. Identifiez ce que la police couvre en cas d’arrêt chez eux et ce qui reste à votre charge.
- Documenter le cyber minimum attendu par les assureurs: MFA déployée, sauvegardes hors ligne testées, segmentation, patch management, contrôle des comptes admin, plan de réponse aux incidents. Sans cela, l’assurabilité et les plafonds seront limités.
- Mettre à jour la D&O après toute opération de croissance, arrivée d’investisseurs, financement significatif ou internationalisation. Contrôlez la définition des assurés et l’inclusion des filiales.
- Organiser une visite de risque avec l’assureur ou un expert indépendant pour les sites critiques. Les points de prévention actés et planifiés comptent autant que l’état du jour de la visite.
Vérifications immédiates à faire dans vos documents
- La dernière valeur déclarée de chaque bâtiment et de chaque ligne clé. Est-elle à jour du coût de reconstruction et des normes actuelles.
- La durée d’indemnisation en perte d’exploitation. Est-elle cohérente avec un scénario de reconstruction complet, pas avec l’espoir d’un redémarrage rapide.
- Le plafond de responsabilité civile par sinistre et en agrégé. Est-il aligné sur les exigences des plus gros contrats que vous signez aujourd’hui, en France et à l’international.
- Les clauses d’admission locale et les certificats exigés par pays. Pouvez-vous émettre ce qui est demandé par un client ou une autorité locale.
- Les dépendances assurées à des fournisseurs, sous-traitants ou prestataires critiques. Le texte couvre-t-il leur défaillance et dans quelles limites.
- Les pré-requis cyber explicitement exigés par votre police. Pouvez-vous en apporter la preuve immédiatement.
- La définition des assurés en D&O et l’inclusion des filiales acquises ces 24 derniers mois.
Si un seul de ces points vous oblige à rouvrir un contrat, un avenant ou un engagement client, vous venez de gagner du temps sur le jour où un sinistre testera votre organisation. Le passage de la PME à l’ETI n’est pas une affaire de primes bien négociées. C’est une affaire de valeurs bien posées, de durées réalistes et de responsabilités assumées et alignées. Le contrat suit quand le dossier est défendu. Pas l’inverse.
Sources