Pourquoi l’assurance construction reste un dossier qui se joue avant travaux
Dans les dossiers que nous suivons, l’écart entre la perception du risque par le dirigeant et le fonctionnement réel de l’assurance construction est fréquent. Une PME industrielle qui rénove son site pour 3,2 millions d’euros, une ETI qui étend un entrepôt logistique, une foncière qui réhabilite des plateaux tertiaires, toutes se heurtent au même cadre: un régime juridique rigide, des obligations d’assurance préalables et des délais d’instruction stricts. L’assurance dommages-ouvrage préfinance les réparations des désordres de nature décennale, sans recherche préalable de responsabilité, mais elle ne corrige pas une préparation lacunaire ni un défaut de preuve. La différence entre une indemnisation fluide et un contentieux long tient, le plus souvent, à ce qui a été verrouillé avant l’ouverture du chantier.
Ce que couvre vraiment le couple dommages-ouvrage et décennale
La responsabilité décennale des constructeurs s’applique durant 10 ans à compter de la réception des travaux. Elle vise les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Fissurations structurelles, affaissement d’une dalle, infiltrations généralisées impactant l’usage, défaillance d’une étanchéité de toiture-terrasse avec atteinte à l’habitabilité, ces cas entrent typiquement dans le périmètre. Les désordres purement esthétiques ou les défauts d’entretien n’en relèvent pas.
L’assurance dommages-ouvrage, que le maître d’ouvrage doit souscrire avant le démarrage lorsque la loi l’exige, a un rôle opérationnel déterminant. Elle finance rapidement la remise en état des dommages de nature décennale, puis exerce ses recours contre les responsables et leurs assureurs. Le principe est indemnitaire: remettre l’ouvrage dans l’état prévu par le marché, dans la limite du coût de construction déclaré et actualisé au contrat. Un maître d’ouvrage qui déclare 2,5 millions d’euros et dont le coût final ressort à 3 millions expose un plafond d’indemnisation qui peut laisser un différentiel à sa charge. Cette variable se gère dès la proposition d’assurance, pas quand le sinistre survient.
Un cadre procédural minuté, avec des pénalités en cas de retard
La procédure de la dommages-ouvrage est encadrée. Après la déclaration de sinistre, l’assureur doit prendre position sur la mobilisation des garanties dans un délai qui, en pratique, est de l’ordre de 60 jours. Une offre d’indemnité doit ensuite intervenir, en principe, sous 90 jours à compter de la déclaration. Après acceptation de l’offre, le paiement intervient dans un délai court, généralement 15 jours. En cas de complexité avérée, le calendrier peut être allongé dans une limite encadrée. Le non-respect des délais expose l’assureur à des intérêts majorés. Ces bornes sont efficaces quand le dossier est documenté. Elles deviennent théoriques si la réception, les réserves, les plans d’exécution ou le dossier d’ouvrages exécutés n’ont pas été formalisés.
Dans un dossier d’extension de site agroalimentaire, l’absence de procès-verbal de réception distinct entre lot gros œuvre et lots process a retardé l’analyse de la date de départ des garanties. Résultat, 4 mois de débat procédural avant d’entrer dans le fond technique. Ce temps perdu est évitable si le calendrier des réceptions partielles est anticipé et acté par écrit.
La rigidité utile du droit, et ses angles morts si vous ne les maîtrisez pas
La matière est formaliste. Un arrêt récent de 2025 a rappelé un point qui revient dans nos échanges avec les directions travaux: la reconnaissance amiable d’une responsabilité par une entreprise, ou des reprises exécutées de bonne foi, ne suspendent pas le délai de la garantie décennale. Seule une action en justice engagée dans le délai utile interrompt la prescription. En pratique, cela signifie que le maître d’ouvrage et son conseil doivent piloter un double temps, amiable et contentieux, pour éviter une forclusion. L’attente d’une solution technique ne doit pas faire perdre le calendrier juridique.
Autre enseignement jurisprudentiel utile, issu d’un contentieux incendie tranché en 2025: après un refus d’indemnisation, l’assuré n’est pas tenu à une formalité d’attente de six mois avant de saisir le juge si aucun texte ne l’impose expressément. Le parallèle vaut en construction, où le bon fondement de l’action et le respect des délais propres à chaque garantie priment sur des réflexes procéduraux génériques. Le dossier se gagne sur le droit applicable et la preuve, pas sur des habitudes.
Avant l’ordre de service, verrouiller les assurances obligatoires et la chaîne contractuelle
Deux vérifications structurent la maîtrise du risque: la preuve d’assurance décennale de chaque intervenant et, le cas échéant, la souscription de la dommages-ouvrage par le maître d’ouvrage. Les attestations doivent couvrir les activités réellement exécutées, avec une cohérence entre code NAF, libellés techniques et devis. Nous observons fréquemment des attestations d’entreprises de second œuvre utilisées pour des travaux d’étanchéité complexe, ou des sous-traitants à qui l’on confie une partie de structure sans que l’activité soit déclarée au contrat. Ces divergences ouvrent des brèches lors des recours.
Dans une PME de 60 salariés, entreprise générale sur un projet à 1,8 million d’euros, l’attestation décennale du lot charpente indiquait une hauteur d’intervention limitée à 15 mètres. Le chantier prévoyait des interventions à 18 mètres. L’écart aurait pu justifier un refus de garantie en cas de sinistre. Une simple mise à jour de la police avant ouverture du chantier a écarté ce risque.
Le maître d’ouvrage doit aussi vérifier la présence d’une assurance responsabilité civile chantier, des garanties dommages aux existants si l’on intervient sur un site en exploitation, et des clauses de transfert de risques dans les marchés. Une clause mal rédigée qui impose au titulaire principal un niveau d’assurance non atteignable, sans procédure d’avenant, peut bloquer un financement bancaire le jour de la signature. Cela se règle en amont, pas à l’installation de la base-vie.
Réception, réserves et DOE, les pièces qui déclenchent et protègent
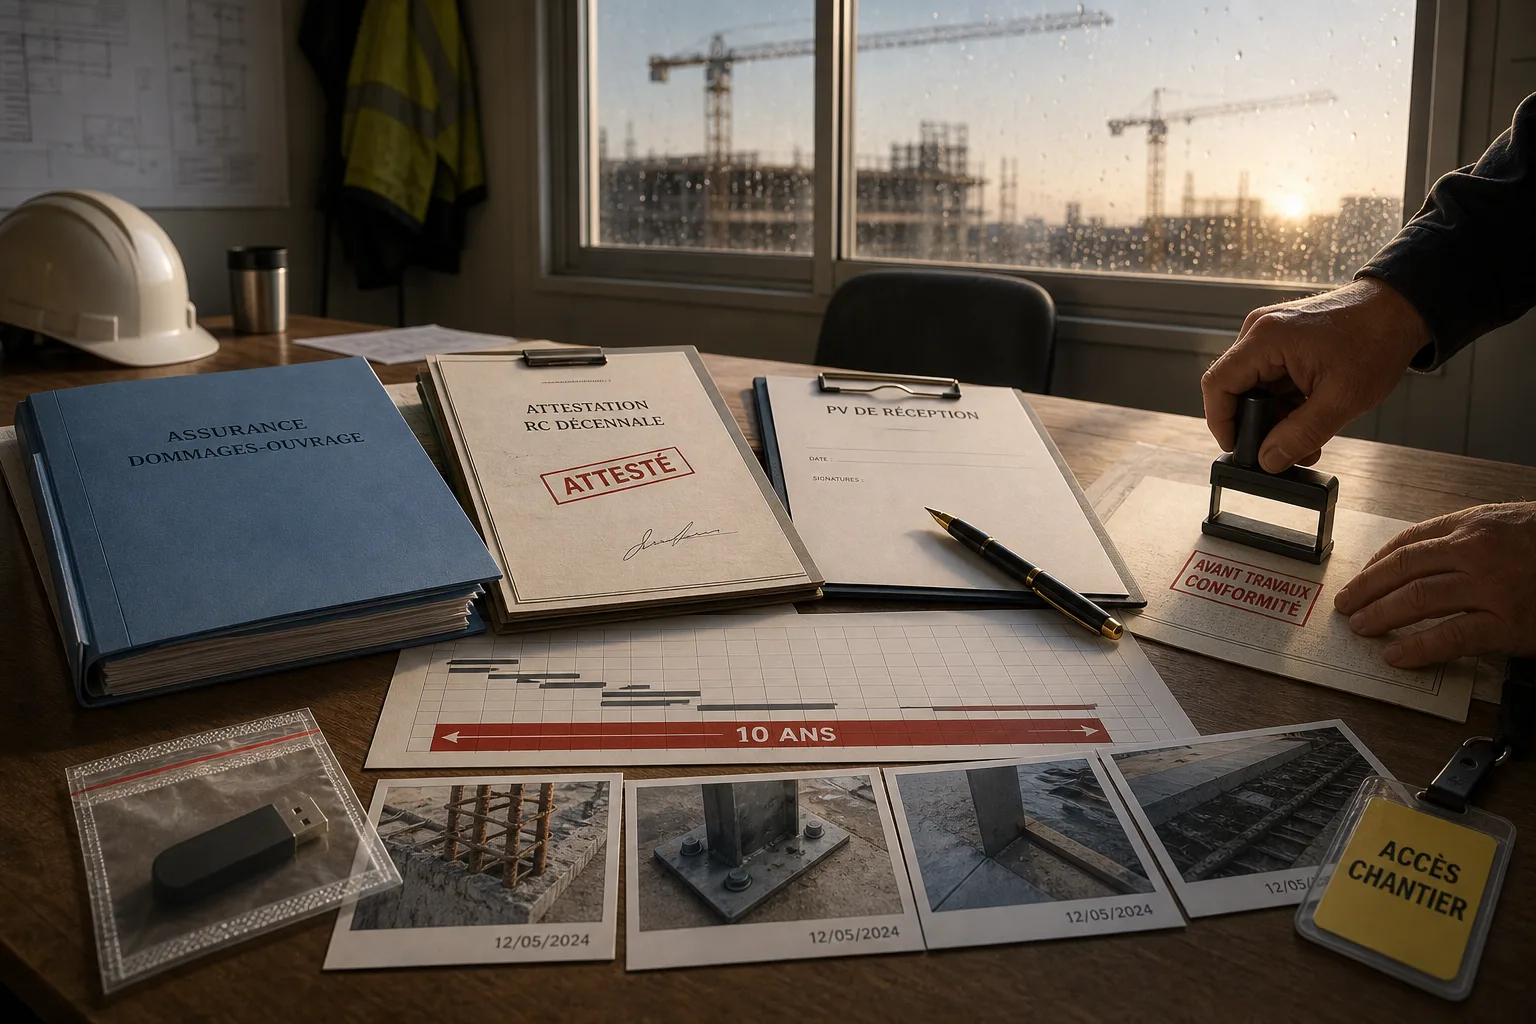
La réception des travaux est le point de départ des garanties légales. Elle doit être prononcée, datée et assortie, le cas échéant, de réserves précises. Les réserves levées ultérieurement doivent l’être par écrit, avec un procès-verbal de reprise. Sur les sinistres décennaux, la discussion porte souvent sur la date exacte de réception et l’étendue de l’ouvrage réceptionné. Sans pièces, l’assureur est légitime à contester. Le dossier d’ouvrages exécutés, qui réunit plans as-built, notices, PV d’essais, rapports de contrôle technique et fiches matériaux, est l’allié naturel de l’expert. À défaut, les délais légaux n’empêchent pas un allongement du temps utile par des échanges techniques supplémentaires.
Cas observé sur une plateforme logistique de 25 000 m²: des désordres d’étanchéité généralisés sont apparus 8 mois après la réception. Le DOE ne comportait pas la cartographie des relevés d’acrotère effectivement posés ni les variantes validées en chantier. L’expertise a exigé des sondages supplémentaires, rallongeant de 6 semaines la phase d’analyse. Avec une traçabilité claire, la mobilisation de la dommages-ouvrage aurait pu aboutir à une proposition d’indemnité dès le premier calendrier.
Qualification du dommage: où se jouent les montants
Le périmètre de l’indemnité dépend de la qualification technique. Est-on face à un désordre de nature décennale ou à un défaut d’entretien post réception, ou encore à une malfaçon sans impropriété à destination relevant d’une autre garantie contractuelle Les chiffres suivent la qualification. Sur une installation de traitement d’air, le remplacement de groupes et gaines peut représenter 320 000 euros si l’impropriété à destination est caractérisée par l’impossibilité d’utiliser les locaux, contre 45 000 euros pour des reprises localisées si l’on retient la voie d’une non-conformité non décennale. Cette bascule se documente, plans, rapports, mesures, constats contradictoires à l’appui. L’anticipation consiste à organiser ces preuves en continu, pas à les reconstituer.
Assurabilité et montants: s’assurer ne suffit pas, il faut être assurable au bon niveau
Plusieurs chantiers récents ont mis en lumière des sinistres dont le coût dépasse le budget initial assuré. Trois sources d’écart reviennent régulièrement:
- un coût de construction déclaré trop bas dans le contrat de dommages-ouvrage par rapport aux avenants et aux révisions de prix actés ensuite,
- des franchises ou sous-limites mal comprises, notamment sur les dommages immatériels consécutifs et les dommages aux existants,
- des activités non déclarées dans la police décennale d’un sous-traitant clé.
Une ETI du BTP a dû prendre en charge 210 000 euros de compléments de travaux du fait d’un coût d’opération initial figé à 4,5 millions d’euros lors de la souscription, alors que les avenants l’avaient porté à 5,1 millions d’euros en cours de chantier. La mise à jour de la police, possible et prévue contractuellement, n’a pas été réalisée. La perte n’est pas une question de couverture théorique, mais d’exécution administrative.
Articuler assurance construction et risques connexes du site industriel
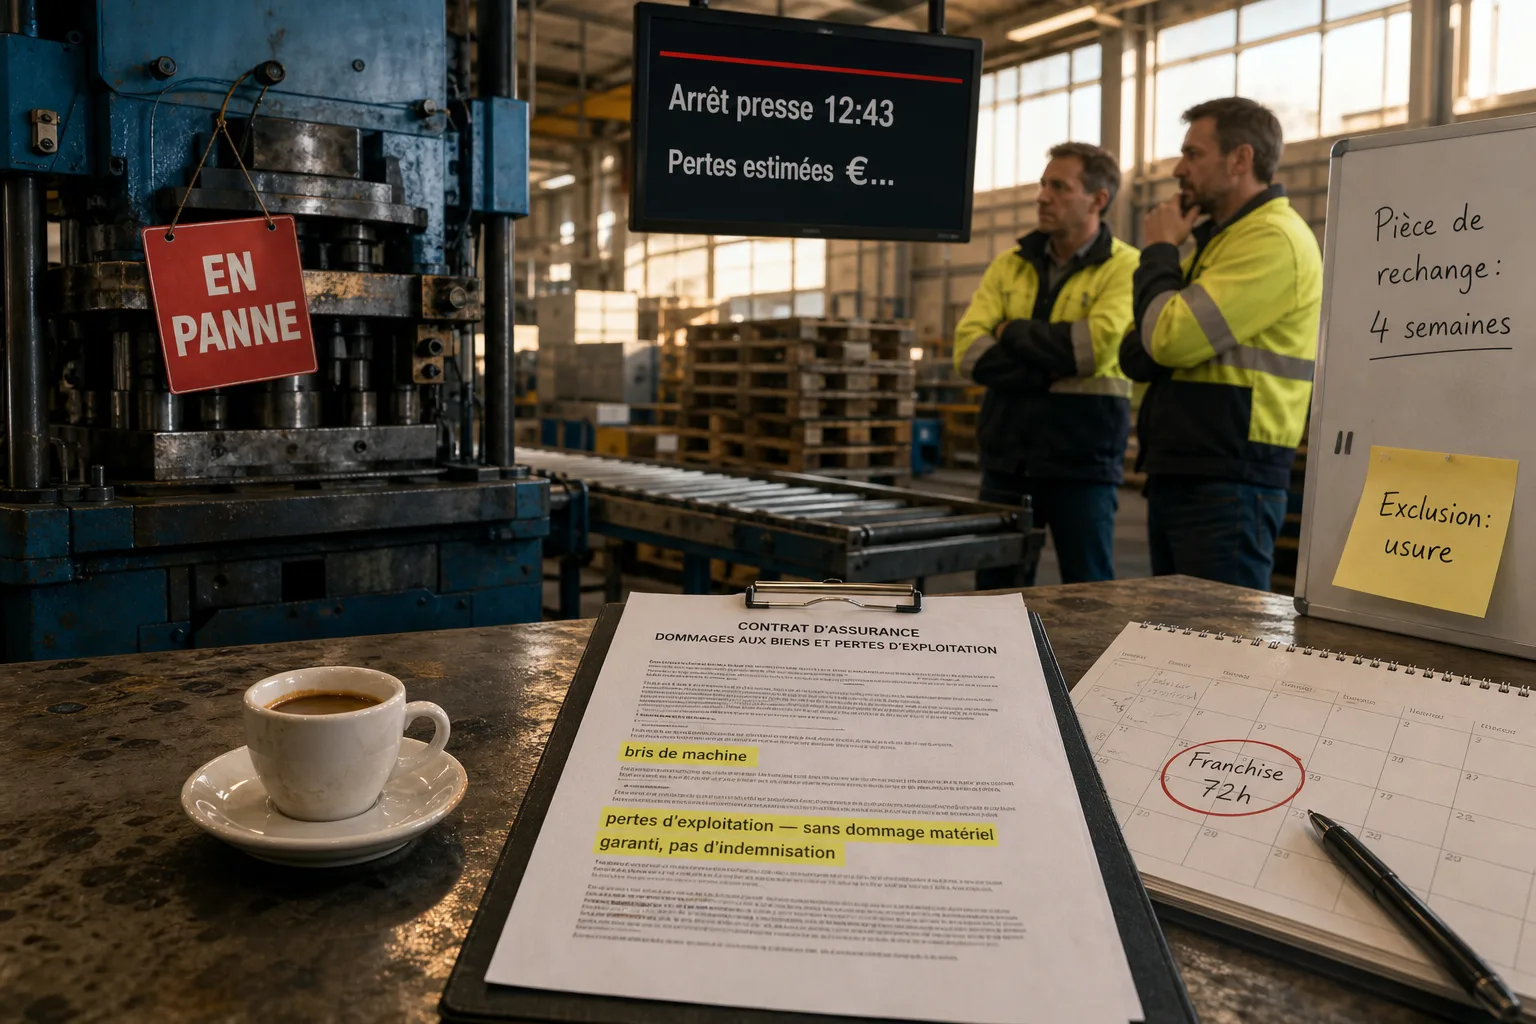
Les travaux sur site en exploitation exigent une articulation entre plusieurs polices: dommages-ouvrage et décennale pour la partie ouvrage, responsabilité civile exploitation de l’industriel, garanties d’atteintes à l’environnement, bris de machines, voire pertes d’exploitation. Un incendie lié à une opération de soudure en toiture peut relever d’abord de la responsabilité civile du titulaire du lot, mais les conséquences sur des lignes de production non concernées par l’ouvrage peuvent mobiliser la police dommages de l’exploitant. L’absence de clause d’articulation dans le cahier des charges allonge les délais d’indemnisation et crée des zones grises sur les franchises et les recours. Cet enchaînement se prévient par une revue contractuelle coordonnée entre les services travaux, assurances et juridiques, avant l’ordre de service.
Recours et prescription: piloter le temps amiable et le temps judiciaire
Le financement rapide qu’apporte la dommages-ouvrage ne dispense pas de sécuriser les recours contre les intervenants responsables. Les délais d’assignation doivent être notés dans un calendrier opposable, avec des jalons internes et l’option d’une action judiciaire conservatoire si la négociation n’aboutit pas. Attendre la fin d’une reprise technique pour évaluer la responsabilité n’interrompt pas les délais. Sur un parc tertiaire régional, une reprise de dallage a été réalisée en deux phases sur 14 mois. L’assignation a été délivrée à 9 ans et 11 mois de la réception, ce qui est formellement possible. Cette gestion au cordeau ne doit pas devenir une habitude. La fenêtre utile se rétrécit à mesure que les pièces se perdent et que les intervenants changent de forme sociale ou résilient leurs polices.
Ce que doit contenir un dossier prêt à indemniser
Nous obtenons des décisions rapides lorsque le dossier comporte, dès la déclaration:
- le marché et ses avenants, avec le coût final consolidé,
- les attestations d’assurance des intervenants, vérifiées sur les activités et les périodes,
- le procès-verbal de réception signé et daté, avec la liste des réserves et leur levée,
- les rapports du contrôle technique, l’étude de sol, les notes de calcul,
- le DOE complet, plans as-built, fiches produits, PV d’essais et de mise en service,
- les constats contradictoires du désordre, photos datées et mesures d’urgence,
- le chiffrage provisoire des reprises, bordereaux de prix en appui.
Cette base réduit les points de contentieux, sécurise la qualification décennale et accélère la proposition d’indemnité. À l’inverse, chaque pièce manquante ouvre une séquence d’expertise supplémentaire.
Anticiper, c’est formaliser: trois leviers concrets avant chantier
Pour un dirigeant, l’anticipation passe par des décisions simples à prendre au bon moment:
- exiger, avant toute signature, des attestations décennales nominatives qui listent les activités exécutées, et refuser les mentions génériques,
- aligner le coût assuré en dommages-ouvrage sur le budget prévisionnel majoré des avenants probables, avec une clause de révision formalisée,
- planifier les réceptions partielles par lots critiques, avec un modèle de PV et un calendrier des réserves et de leur levée, partagé dès la réunion de lancement.
Sur un chantier de réhabilitation de 9 millions d’euros, ce trio a permis de traiter un désordre d’étanchéité en 92 jours entre déclaration et versement, en évitant les débats sur la date de réception du lot concerné.
Checklist opérationnelle à valider cette semaine
Pour sécuriser votre prochain chantier, vérifiez ces dix points et formalisez les écarts identifiés:
- Le besoin de dommages-ouvrage est-il tranché par écrit, avec un chiffrage actualisé du coût d’opération et une date de prise d’effet avant l’ordre de service
- Chaque intervenant clé dispose-t-il d’une attestation décennale qui couvre l’activité effectivement confiée, le périmètre géographique et les seuils d’intervention prévus
- Les contrats prévoient-ils une clause d’actualisation du coût assuré et une procédure d’avenant documentée
- Les clauses de responsabilité et d’assurance entre maître d’ouvrage, entreprise générale et sous-traitants sont-elles cohérentes entre elles et compatibles avec les polices souscrites
- Le planning intègre-t-il des réceptions partielles par lots structurants avec des PV types prêts à l’emploi
- Le dispositif de preuve est-il prévu: DOE enrichi en continu, traçabilité des variantes, archivage des rapports de contrôle
- L’articulation entre dommages-ouvrage, RC exploitation, dommages aux existants, atteinte à l’environnement et bris de machines a-t-elle été revue pour un site en exploitation
- Un calendrier de recours, amiable et judiciaire, est-il établi avec des jalons datés, y compris l’option d’une assignation conservatoire si nécessaire
- Les franchises, sous-limites et exclusions clés ont-elles été lues en séance avec travaux, DAF et juridique, et traduites en décisions opérationnelles
- Le dispositif de déclaration de sinistre et d’expertise contradictoire est-il formalisé: qui déclare, sous quel format, avec quels documents en première intention
La construction est un domaine où le droit et la technique se tiennent. Les garanties jouent si le chantier est assurable, si les pièces clés existent, si les délais sont maîtrisés. Un dossier d’indemnisation fluide n’est pas une question de chance mais la conséquence d’un travail préparatoire précis. Prenez une heure cette semaine pour confronter vos pratiques à cette checklist et ajuster ce qui doit l’être avant de lancer vos prochains travaux.
Sources