Cette semaine, trois faits divers et une même leçon pour un dirigeant
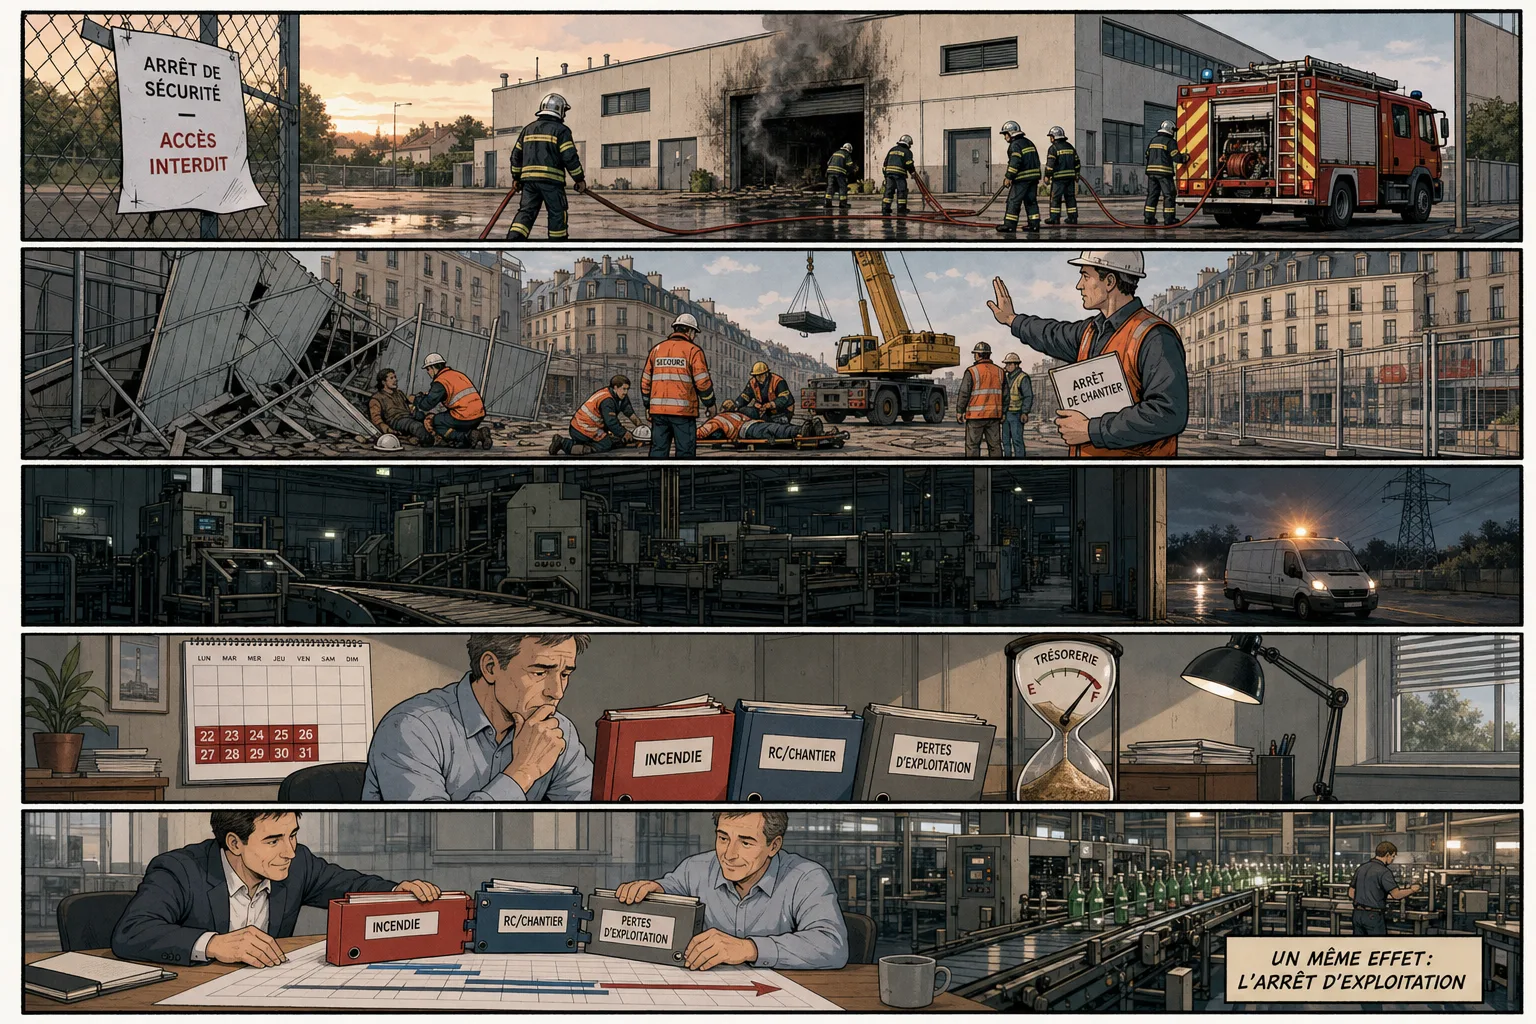
Un site de production ravagé par un incendie, un mur de chantier qui s’effondre et blesse grièvement trois ouvriers, deux usines stoppées près de 48 heures après une coupure électrique provoquée par le sabotage d’un pylône. Trois événements bien différents, un même effet économique pour une PME ou une ETI: l’arrêt net de l’activité, puis des semaines d’ajustements opérationnels qui ne se rattrapent pas en un bon de commande.
Ce que ces dossiers ont en commun tient moins au spectaculaire qu’à l’enchaînement qui suit. Les pompiers s’en vont, l’expert arrive, les ordres de mise en sécurité tombent, les délais industriels se tendent, les clients appellent. Le coût direct des dommages matériels n’est pas la ligne la plus lourde quand la production s’arrête quatre, huit ou douze semaines. Parfois plus.
Ce que disent les faits, sans cinéma
Incendie d’atelier
Un feu maîtrisé par une soixantaine de pompiers et des ateliers ravagés. L’eau, la fumée, les suies et la coupure électrique élargissent le périmètre des dégâts au-delà du foyer. Les machines doivent être démontées et décontaminées, les armoires électriques contrôlées, les lignes remises aux normes. Les autorités exigent des vérifications, puis des travaux. Comptez des délais incompressibles pour les expertises contradictoires, la commande de pièces, le recalage des automatismes. Un arrêt théorique de trois semaines devient souvent un redémarrage partiel à six ou huit, et une pleine capacité bien plus tard.
Accident grave sur chantier
L’effondrement d’un voile béton blesse trois personnes. En parallèle de l’enquête, l’activité se fige, les accès sont bouclés, les plans de prévention remis à plat, les méthodes revalidées. Les pénalités de retard se mettent en ligne avec les marchés, la charge de coordination augmente, la trésorerie absorbe des coûts de sécurisation et de replanification. La responsabilité civile du donneur d’ordre comme de l’exécutant peut être interrogée sur la prévention et l’organisation. Le pénal n’est jamais loin dans ce type de dossier et il s’étire sur des années.
Coupure d’énergie venue de l’extérieur
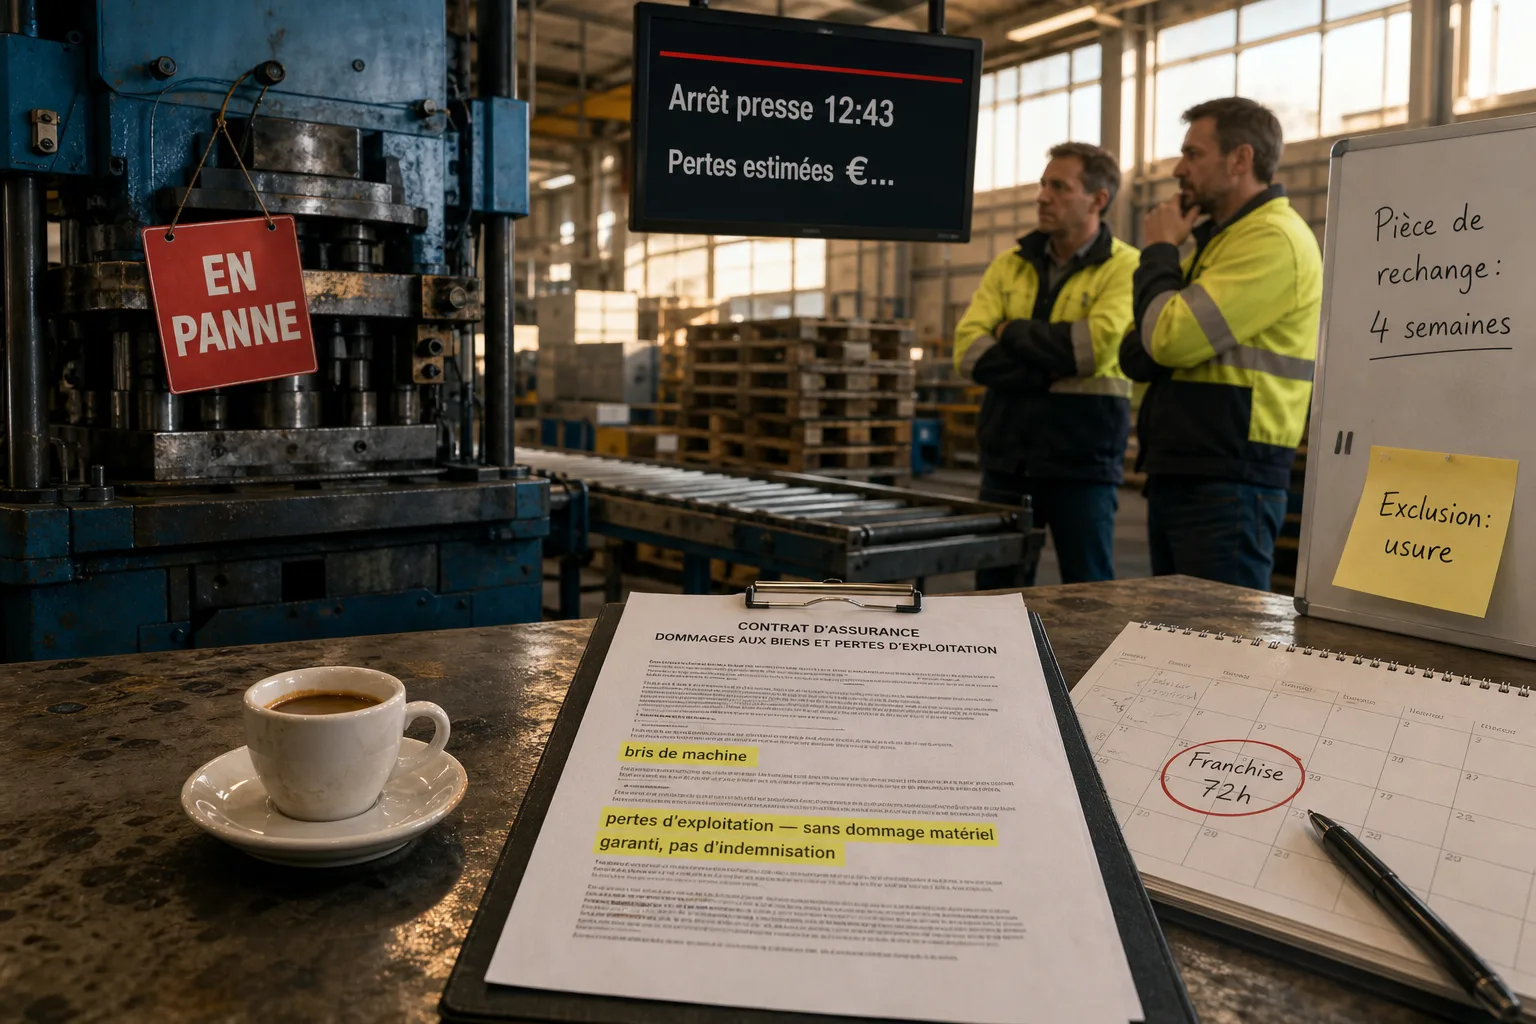
Un pylône endommagé, deux sites industriels arrêtés près de 48 heures. Chaînes figées, stocks qui se dégradent, reprises hasardeuses. Rien n’a brûlé dans l’entreprise, mais la casse opérationnelle est bien là. Les polices standard indemnisent rarement l’arrêt d’exploitation sans dommage matériel chez l’assuré. La question de la dépendance à une source unique d’énergie devient stratégique quand toute l’usine repose sur du froid, des automates, des systèmes numériques.
Le vrai coût est dans l’arrêt d’exploitation
Dans ce type de sinistre, l’ordre de grandeur qui pèse est rarement la remise en état d’une machine ou d’un bâtiment. C’est la marge brute perdue et les surcoûts d’exploitation pendant l’arrêt et la reprise. Une PME de 60 salariés qui facturait 600 000 euros par mois et qui bascule à 30 pour cent de capacité pendant deux mois perd 840 000 euros de marge brute si la structure de coûts fixes reste identique. Ajoutez des frais supplémentaires d’exploitation et des sous-traitances d’appoint pour tenir des délais clients, parfois 50 000 à 150 000 euros par mois selon le secteur.
Les idées reçues tiennent mal devant les délais réels. Un incendie éteint en quelques heures conduit souvent à des mois d’adaptations techniques et administratives. Une coupure d’électricité de 48 heures produit des effets de bord pendant deux à trois semaines. Un accident grave sur chantier gèle une zone de travaux et perturbe un site industriel entier par ses interfaces techniques et d’accès.
Trois volets d’assurance à aligner, sinon le programme se fissure
Un même événement peut activer simultanément les garanties Dommages aux biens, Pertes d’exploitation et Responsabilité civile. Si l’une est absente ou sous-dimensionnée, c’est l’équilibre financier de la reprise qui se dégrade.
- Dommages aux biens couvre les dégâts matériels à vos bâtiments, machines, matériels, marchandises. Les postes sous-estimés sont classiques: frais de décontamination, honoraires de maîtrise d’œuvre après sinistre, remise aux normes, frais de démolition et de déblai. Vérifiez les limites par événement et les sous-limites par nature de frais. Une sous-limite de 100 000 euros sur la décontamination peut être consommée en une semaine sur une ligne automatisée de pâtisserie ou une salle électrique.
- Pertes d’exploitation indemnise la perte de marge brute et les frais supplémentaires d’exploitation consécutifs à un dommage garanti. Les points déterminants sont la durée d’indemnisation, la définition de la marge, le mode de calcul et les franchises. Une durée de 12 mois suffit rarement pour un atelier sinistré qui doit relancer des outillages spécifiques et attendre des livraisons longues. Nous voyons régulièrement des besoins réels de 18 à 24 mois, avec un pic d’indemnité entre les mois 3 et 9.
- Responsabilité civile exploitation et professionnelle traite les atteintes corporelles, matérielles et immatérielles causées à des tiers. Après un accident de chantier ou sur site, la mise en cause peut viser le donneur d’ordre, l’exploitant, le coordonnateur, avec des responsabilités croisées. Les clauses clés portent sur les sous-traitants, les intérimaires, les dommages immatériels consécutifs et non consécutifs, et les plafonds par sinistre et par année.
Deux extensions font souvent la différence sur des sinistres récents. La première, pertes d’exploitation sans dommage chez l’assuré, pour une panne d’utilité publique ou un événement chez un fournisseur critique. Elle reste rare et encadrée. La seconde, carence de fournisseurs ou de clients nommés, utile quand une part majeure du chiffre d’affaires ou de l’amont dépend de quelques acteurs. Sans elles, l’arrêt externe reste pour votre compte.
Risque électrique et dépendance externe, un angle mort coûteux
Beaucoup considèrent que ce qui relève du gestionnaire de réseau ne regarde pas l’assurance de l’entreprise. Sur les polices, c’est souvent l’inverse. Lorsque l’alimentation extérieure est interrompue, l’absence de dommage matériel sur site bloque l’activation de la garantie Pertes d’exploitation. Il faut donc travailler en amont. D’un côté, l’ingénierie de continuité: groupes électrogènes dimensionnés, alimentation secourue des utilités critiques, onduleurs, réservoirs tampons, redondance partielle de lignes. De l’autre, des clauses d’assurance qui cadrent des scénarios d’arrêt extérieur réalistes.
Sur un site dépendant du froid, 10 heures de coupure suffisent à dégrader des stocks. Sur une production continue, un arrêt court peut générer des pertes de matière, des encrassements coûteux et des redémarrages sous contrainte. Les franchises temporelles successives, souvent fixées à 24 ou 48 heures, vident de son sens une garantie si votre exposition moyenne est de 12 heures. Ajuster la franchise à votre profil d’arrêt réel est moins visible qu’une baisse de prime, mais c’est ce que vous payez au final.
Travaux, sous-traitance, intérimaires: la responsabilité ne s’externalise pas
Les accidents impliquant des entreprises extérieures concentrent les contentieux. Les plans de prévention incomplets, les permissions de feu lacunaires, les consignations hasardeuses et les coordinations SPS trop formelles finissent au débat judiciaire. Un intérimaire blessé sur votre site mobilise le juge autour de l’organisation et de la prévention, parfois des années après. Peu importe que chacun ait signé un document si la maîtrise du risque n’a pas été effective.
Sur les polices de Responsabilité civile, nous examinons quatre points sensibles.
- La clause d’intervention sur des dommages immatériels consécutifs et non consécutifs, avec leurs plafonds respectifs. Un chantier stoppé peut générer des pénalités contractuelles, elles ne sont pas toutes assurables.
- Le traitement des dommages aux biens confiés ou détenus. Un sous-traitant qui endommage une machine d’un client dans votre atelier n’est pas toujours couvert sans souscription spécifique.
- Le périmètre des entreprises extérieures et intérimaires. Il doit être explicite dans la police, et raccord avec vos pratiques réelles d’accueil et de pilotage.
- Les exclusions relatives aux travaux par point chaud et aux interventions sur énergie en service. Si l’exclusion existe, il faut la racheter ou adapter les méthodes.
Je prends position ici. Un plan de prévention ne vaut que s’il est incarné. Sur un site industriel actif, mieux vaut un arrêt de 24 heures pour réécrire une méthode et refaire une consignation qu’un mois d’arrêt et un dossier pénal.
Préparer la reprise avant le sinistre, pas après
La remédiation se décide sans eau ni fumée, à froid, avec des scénarios. Les assureurs suivent et indemnisent, mais ils ne pilotent pas votre continuité d’activité. Ce sont deux métiers différents.
- Moyens de secours et d’attaque. Robinets d’incendie armés en état, extincteurs correctement répartis, équipes formées et exercices trimestriels. Un feu attaqué en phase initiale réduit les dommages collatéraux, surtout l’eau et les suies sur les armoires.
- Redondance énergétique. Alimentation de secours dimensionnée pour les utilités critiques, tests mensuels sous charge, contrat de maintenance avec délai de rétablissement garanti. Une location de groupe le jour J n’est pas une stratégie.
- Sauvegardes et systèmes numériques. Sauvegardes hors site quotidiennes, redémarrage des serveurs et automates testé sur une maquette au moins semestriellement. L’informatique est un accélérateur de reprise si l’on sait réinjecter des configurations machines et des recettes de production propres.
- Approvisionnements et sous-traitance. Deux fournisseurs pour les consommables critiques ou une convention de délestage de production avec un pair. Les pertes d’exploitation indemnisent des marges, elles ne livrent pas vos clients.
- Contrats de rétablissement. Délais d’intervention de l’installateur, stock tampon de pièces sensibles, commande ouverte pour moteurs, variateurs, cartes. L’allongement mondial des délais composants se gère par avance.
- Procédure d’urgence. Une liste de 15 numéros utiles, un kit de première réponse, un schéma de décision pour les 24 premières heures. Ce document tient sur deux pages. Il change le rythme du dossier.
Un examen de police orienté exploitation, pas vitrine
Nous instruisons les programmes sur la base des scénarios d’arrêt les plus crédibles, et non de la liste des garanties à la mode. Trois chantiers résument l’essentiel.
Dimensionner la perte d’exploitation à la durée réelle de reprise
Identifiez la machine la plus longue à remettre en production, le local le plus critique à remettre aux normes, le processus de validation réglementaire le plus exigeant. Reliez chaque chaîne à un délai. La durée d’indemnisation s’aligne sur le plus lent, rarement sur 6 mois. Les franchises s’alignent sur votre profil d’arrêt moyen, pas sur un standard marché.
Caler les extensions sur vos dépendances
Si 40 pour cent de votre chiffre dépend d’un client majeur, ou si un fournisseur unique détient un outillage, l’extension carence doit être chiffrée et négociée. Si votre activité ne tolère pas 12 heures d’arrêt électrique, une extension pertes d’exploitation après panne d’utilité publique peut s’imposer, avec un paramétrage de franchise horaire et des sous-limites adaptées.
Fermer les brèches de responsabilité sur site actif
Vérifiez que les entreprises extérieures sont bien englobées, que les plafonds immatériels couvrent les pénalités usuelles de vos marchés, que les exclusions de travaux par point chaud ou en hauteur sont traitées. Mettez la police en face de vos méthodes: permis de feu, consignations, plans de prévention et formation des encadrants.
Ce que ces faits divers révèlent des fragilités structurelles
Dans les dossiers que nous voyons, les sinistres s’installent quand trois fragilités se rencontrent.
- Dépendance à une seule source d’énergie, sans secours crédible. Le site tombe d’un coup et reste par terre plus longtemps que prévu, faute de matériel et de procédures testées.
- Sous-estimation du temps de reprise. On assure 6 mois quand il faudrait 18, on pense réparer quand il faut remplacer et revalider, on oublie le délai de livraison des pièces et la requalification de la ligne.
- Culture sécurité de façade. Les documents sont là, les gestes manquent. C’est détectable au premier audit terrain de 2 heures. C’est corrigeable en trois mois si la direction porte le sujet.
Je préfère dire une mauvaise nouvelle tôt. Un programme d’assurance bien posé ne compensera jamais une mauvaise maîtrise opérationnelle. Il finance une trajectoire de reprise, il ne la crée pas. L’inverse est tout aussi vrai, une organisation solide prive le sinistre d’une partie de son effet économique.
Trente jours utiles: la liste de contrôle à mettre en œuvre
- Relecture de la clause Pertes d’exploitation: durée d’indemnisation, mode de calcul de la marge brute, franchises temporelles, sous-limites des frais supplémentaires d’exploitation.
- Vérification des extensions critiques: pertes d’exploitation sans dommage après panne d’utilité publique, carence fournisseurs et clients nommés, dommages électriques, pertes de marchandises sous température dirigée.
- Cartographie des dépendances énergétiques et numériques: identifier ce qui doit tenir sous groupe et onduleur, lister les redondances réelles et les écarts.
- Test d’un scénario 24 heures sans électricité: qui décide, qui lance le secours, que redémarre-t-on en premier, quel seuil de perte de stock et à quel coût.
- Mise à jour du plan de prévention et des permis de feu, contrôle sur le terrain avec un encadrant et un conducteur de travaux. Documenter, mais surtout corriger ce qui cloche.
- Revue des contrats de maintenance: délais garantis, pièces en stock, astreintes, modalités d’escalade. Exiger des engagements écrits, pas des habitudes verbales.
- Audit extincteurs, RIA, détection, compartimentage: état, couverture, essais. Programmer un exercice d’attaque initiale sous 30 jours.
- Reprise informatique et automatismes: test de restauration d’une sauvegarde, rechargement d’une configuration automate, redémarrage d’un îlot en environnement de test.
- Validation des plafonds et exclusions RC sur travaux, biens confiés, immatériels. Alignement avec vos marchés types et vos pénalités contractuelles usuelles.
- Identification de deux sous-traitants ou sites relais capables d’absorber 20 pour cent de votre charge pendant un mois. Formaliser un accord de principe.
Dernier point, celui qui tranche
Vous dirigez, vous arbitrez. Le sinistre de la semaine ne vous concerne pas directement, mais il vous regarde. La question n’est pas de savoir si votre police affiche le mot incendie. Elle est de mesurer ce que votre entreprise deviendrait si le courant tombe 24 heures, si un chantier s’arrête trois semaines, si un atelier noircit en une nuit, et d’aligner vos méthodes et vos garanties sur ce scénario. Que se passe-t-il chez vous dans la première heure, puis dans la première semaine, et qui le tient réellement en main.
Sources