Ce qui change en 2026 pour les contrats santé d’entreprise
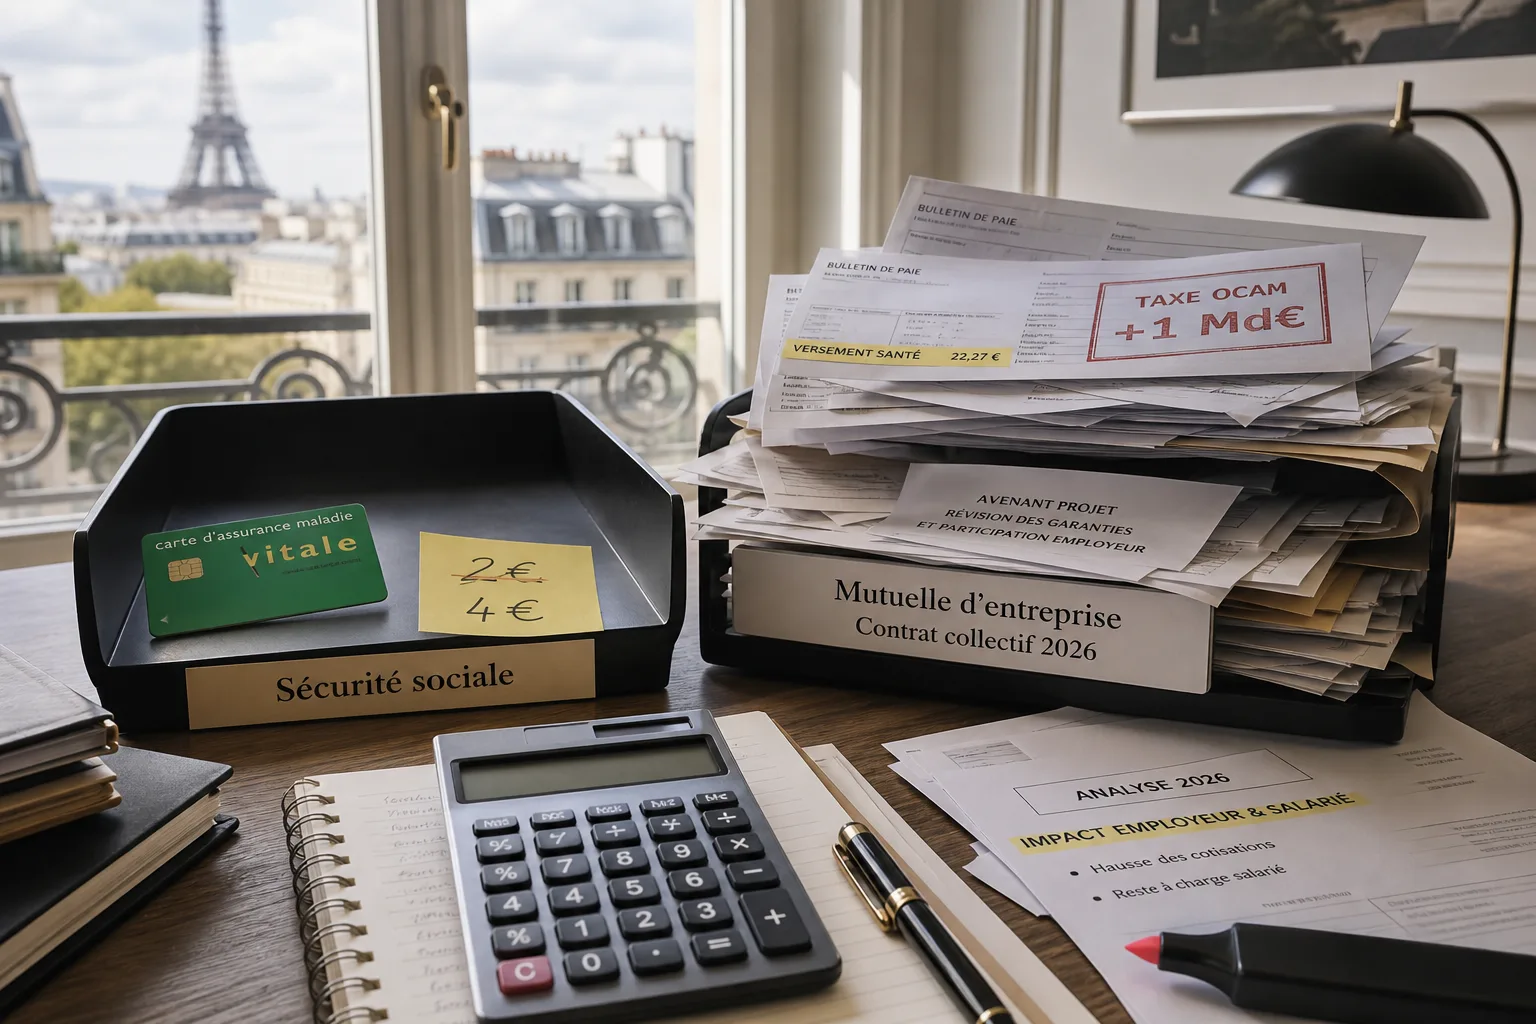
Les premières augmentations notifiées sur les contrats santé collectifs arrivent avec un point commun, elles intègrent moins de soins remboursés par la Sécurité sociale et davantage de charges transférées vers les complémentaires. Le cadre public 2026 envoie plusieurs signaux convergents. Une taxation exceptionnelle d’environ 1 milliard d’euros sur les organismes complémentaires santé. Le doublement de certaines participations forfaitaires sur les consultations, de 2 à 4 euros. Un ajustement du versement santé à 22,27 euros pour les salariés non couverts. Pris ensemble, ces éléments confirment que la complémentaire sert de réceptacle à une part croissante de la dépense, ou, à défaut, que le reste à charge du salarié s’élève.
Dans une entreprise, la complémentaire santé n’est pas une option. Depuis 2016, elle est obligatoire pour les salariés du privé avec un financement employeur d’au moins 50 pour cent de la cotisation. La contribution patronale bénéficie d’un régime social et fiscal spécifique, soumis à des conditions URSSAF, et pour les entreprises d’au moins 11 salariés au forfait social de 8 pour cent. Autrement dit, chaque point de hausse de la mutuelle n’est pas seulement un sujet d’assurance, c’est un sujet de coût du travail et de conformité.
Trois réalités à distinguer pour piloter sereinement
La dépense de santé
C’est le volume de soins consommés et leur prix. Actes médicaux, biologie, imagerie, dentaire, optique, hospitalisation, pharmacie, transports. Cette dépense bouge avec l’épidémiologie, l’innovation, l’accès aux soins et l’organisation du système.
Le remboursement de la Sécurité sociale
C’est la part prise en charge par le régime obligatoire. Quand la Sécu réduit un remboursement, augmente une participation forfaitaire ou modifie une base de calcul, la dépense ne disparaît pas. Elle est déplacée, soit vers la complémentaire, soit vers le patient.
Le coût final pour l’entreprise et le salarié
La complémentaire santé d’entreprise complète ce que la Sécu ne rembourse pas, dans le cadre des contrats responsables et du panier minimal obligatoire. L’employeur finance au moins 50 pour cent de la cotisation. Le salarié finance le reste. Des taxes spécifiques s’appliquent aux primes des complémentaires. Le résultat se lit en paie, en charges et en reste à charge salarié.
Ce que montrent les dossiers instruits
Cas 1, une PME de 60 salariés dans les services
Le contrat collectif responsable, niveau de garanties standard, affiche une hausse projetée de 11 pour cent. L’assureur explique trois ressorts. Glissement du coût moyen des paniers dentaire et optique, hausse de la taxation des complémentaires, transfert de postes auparavant plus couverts par la Sécu. L’entreprise finance 55 pour cent de la cotisation. La ligne de coût annuelle employeur passe de 138 000 euros à 153 000 euros, soit un supplément de 15 000 euros. Il faut ajouter le forfait social de 8 pour cent, réservé aux entreprises d’au moins 11 salariés, soit environ 1 200 euros supplémentaires sur la hausse. Côté salarié, la part financée augmente aussi, ex. de 38 euros à 42 euros par mois pour la formule de base. Le débat n’est pas seulement tarifaire. Il porte sur la soutenabilité en paie et sur l’équité entre catégories si des options hautes sont ouvertes.
Cas 2, une ETI industrielle de 450 salariés multi-sites
Le contrat comporte trois niveaux de garanties avec surcomplémentaire pour l’encadrement. La projection 2026 affiche plus 9 à plus 14 pour cent selon les strates. L’assureur justifie la hausse par la sinistralité, notamment une fréquence dentaire et des verres complexes en tension, et par l’environnement réglementaire. La double hausse des participations forfaitaires sur consultation, non remboursables par un contrat responsable, accroît le reste à charge salarié et, de fait, intensifie l’usage des niveaux supérieurs pour compenser ailleurs. Résultat, l’expérience de sinistres des tranches hautes se dégrade et tire le tarif à la hausse. La direction RH observe en parallèle une progression des actes hors réseau optique de 6 points, qui renchérit le coût. Le pilotage ne se limite plus à un appel d’offres. Il faut agir sur la structure des garanties, sur l’usage des réseaux de soins et sur la pédagogie d’accès au parcours coordonné.
Pourquoi la hausse n’est pas qu’une histoire d’assureur
Deux mouvements pèsent structurellement. D’abord, le transfert de charge du régime obligatoire vers les complémentaires. Quand la base de remboursement diminue ou que des participations forfaitaires augmentent, les contrats responsables absorbent ce qui est remboursable dans leur cadre, et le reste à charge salarié augmente pour ce qui est explicitement non pris en charge. Ensuite, la fiscalité et la parafiscalité sur les complémentaires, à commencer par la taxe spécifique sur les conventions d’assurance, puis, en 2026, une contribution exceptionnelle d’environ 1 milliard d’euros, viennent s’ajouter aux coûts techniques. Ce que l’entreprise reçoit en notification de renouvellement est la somme de ces forces, plus la sinistralité propre au contrat.
Je le dis depuis longtemps, confondre une hausse de prime et une dérive d’assureur est une erreur de pilotage. Nous devons challenger les calculettes, décomposer les postes techniques, exiger de la transparence. Nous ne devons pas ignorer l’effet de cadre. Un transfert d’1 milliard d’euros de la Sécu vers les complémentaires ne fait pas disparaître 1 milliard de dépense de santé. Il change celui qui paie.
Les obligations minimales, points de conformité à ne pas franchir
Un contrat santé collectif responsable doit respecter un socle. Prise en charge au moins du ticket modérateur sur les actes et consultations dans le parcours de soins, hors exceptions. Couverture du forfait journalier hospitalier, sans limitation de durée. Niveaux minimaux en dentaire et en optique, avec des plafonds dans l’autre sens pour éviter la sur-couverture. Interdiction de rembourser certaines participations comme la franchise médicale et la participation forfaitaire. Ce cadre évolue. En 2026, l’augmentation de certaines participations renforce mécaniquement le reste à charge des salariés, ce qui peut susciter des attentes de relèvement d’autres garanties. Ce relèvement, s’il est consenti, accroît la prime et peut faire sortir le contrat de ses bornes d’exonération URSSAF si la structure globale devient déséquilibrée.
Nous voyons trop d’entreprises découvrir au contrôle que la répartition de la participation employeur n’est pas uniforme par catégorie objective, que le panier minimal n’est plus strictement respecté après une révision à la marge, ou que la réforme d’un poste a modifié l’assiette d’exonération. Chaque année, la conformité doit être revue. C’est la condition pour sécuriser l’avantage social de la contribution patronale et éviter des réintégrations coûteuses.
Le coût complet, pas seulement la prime brute
Pour un dirigeant, la bonne unité de compte est l’année et la masse salariale couverte. Le coût complet agrège la part employeur de la prime, la part salarié, le forfait social pour les entreprises d’au moins 11 salariés, les effets d’options facultatives, et les taxes intégrées dans la prime. Ajouter à cela l’impact en paie du versement santé à 22,27 euros pour les salariés dispensés ou non couverts, lorsque les cas se présentent dans l’entreprise.
Une hausse de 10 pour cent sur une base de 120 euros par mois et par salarié, avec une prise en charge employeur à 60 pour cent, se traduit par 7,2 euros supplémentaires mensuels pour l’employeur par salarié, soit 86,4 euros par an. Pour 200 salariés, la hausse brute employeur atteint 17 280 euros, avant forfait social. Avec un forfait social de 8 pour cent, l’impact additionnel grimpe de 1 382 euros. Ce calcul, fait en moins de cinq minutes avec des ordres de grandeur, éclaire une décision sur l’ajustement des garanties, plutôt qu’un débat théorique sur la sinistralité.
Les leviers utiles à l’échelle d’une PME ou d’une ETI
1. Travailler les garanties sans dégrader le socle
- Moduler les renvois et plafonds sur l’optique et le dentaire, postes les plus sensibles aux dérives et aux écarts de pratiques. Un plafonnement mieux dessiné réduit les dérives sans casser la promesse sociale.
- Analyser la prise en charge des dépassements d’honoraires, notamment en spécialités à fort taux de dépassement. Un zonage par actes, plutôt qu’un pourcentage uniforme, évite de payer trop cher des comportements atypiques.
- Vérifier l’alignement avec le cadre responsable pour protéger l’exonération URSSAF. Un point sorti du périmètre peut coûter bien plus qu’il ne rassure.
2. Activer les outils organisationnels
- Généraliser l’usage des réseaux de soins conventionnés. Les écarts de tarifs pratiqués en optique et dentaire sont significatifs. Un taux d’usage réseau qui passe de 60 à 80 pour cent se traduit par des économies visibles sur la sinistralité en 12 à 18 mois.
- Mettre en place des campagnes de prévention ciblées. Santé visuelle pour les postes écran, bucco-dentaire dans les métiers à horaires décalés, accompagnement sommeil en équipes. La prévention efficace réduit des actes évitables, pas les soins nécessaires.
- Favoriser le parcours coordonné. Le simple respect du médecin traitant et de l’orientation maîtrisée limite les restes à charge liés aux consultations hors circuit et stabilise les remboursements.
3. Clarifier la gouvernance du contrat
- Suivre séparément cinq indicateurs. Le taux d’augmentation demandé. Les motifs techniques détaillés par poste. L’impact social et fiscal sur la masse salariale. Le niveau de garanties et sa conformité. Le reste à charge moyen des salariés par typologie d’actes.
- Programmer deux rendez-vous par an. Un point à mi-parcours pour corriger la trajectoire, un point de renouvellement avec données consolidées sur les six derniers trimestres.
- Exiger des rapports de sinistralité exploitables. Répartition par famille d’actes, usage réseau, taux de reste à charge, dérives unitaires. Un tableau sans granularité ne se pilote pas.
Ce que le courtier peut, et ce qu’il ne peut pas
Nous négocions. Nous comparons les conventions et arbitrons des clauses techniques qui comptent au moment du sinistre ou du remboursement. Nous sécurisons la conformité URSSAF et l’architecture des catégories objectives. Nous proposons des scénarios de garanties avec leurs impacts en paie et en fiscalité, sur trois ans plutôt qu’un seul renouvellement. C’est notre rôle, et nous l’assumons en défendant le dossier, pas en empilant des devis.
Je refuse l’illusion confortable qui consisterait à promettre qu’un changement d’assureur gommera une dérive de cadre public. On peut optimiser un contrat. On ne corrige pas seul une politique de remboursement qui pousse plus de charges vers les complémentaires. C’est précisément pour cela que la gouvernance interne du contrat, les réseaux de soins, la prévention et la pédagogie d’usage du soin prennent de la valeur. Le reste est un rapport de force que nous assumons, chiffres en main, face aux compagnies, pour faire payer le juste prix d’un risque donné.
Mieux dépenser avant de changer de payeur
Le débat public pointe régulièrement les mêmes angles d’optimisation. Fraude. Actes redondants. Surconsommation. Prescriptions évitables. Inefficience organisationnelle. Prévention insuffisante. Ce ne sont pas des slogans. Une ETI ayant mis sous contrôle les soins dentaires par une campagne de prévention trimestrielle et un partenariat renforcé avec le réseau a réduit de 9 mois à 18 mois la fréquence de certains actes onéreux chez une partie des salariés. Une PME ayant généralisé la télémédecine pour les conseils simples a observé une baisse des consultations de recours non coordonnées, et une stabilisation de la dépense de pharmacie courante. Ces gains ne sont pas spectaculaires à six mois, mais à deux ans, ils contrebalancent plusieurs points de hausse qui seraient partis en prime brute.
Les contrats responsables ont été pensés pour orienter la dépense vers les soins les plus utiles et décourager certaines dérives de consommation. Respecter l’esprit du dispositif, plutôt que de chercher à le contourner par des surcomplémentaires inélastiques, protège la trésorerie de l’entreprise et maintient un message lisible aux salariés. Le réajustement des participations forfaitaires en 2026 renforce ce besoin de clarté, car il accroît ce qui ne peut pas être remboursé par la complémentaire et met la pression sur le calibrage des autres postes.
Ce qu’un dirigeant doit regarder ce trimestre
Checklist de contrôle rapide
- Comparer la hausse demandée par l’assureur avec la décomposition par postes. Identifier ce qui relève du transfert de Sécu, de la taxation, et de la sinistralité propre à l’entreprise.
- Vérifier la conformité au socle responsable et aux exigences URSSAF. Catégories objectives, uniformité de la participation employeur, respect des plafonds et des interdictions de prise en charge.
- Calculer l’impact en coût complet sur 12 mois. Part employeur, part salarié, forfait social le cas échéant, effet des options et du versement santé à 22,27 euros lorsque pertinent.
- Mesurer le reste à charge salarié par grands postes, notamment ceux affectés par la hausse des participations forfaitaires. Ajuster la pédagogie et, si nécessaire, l’architecture des garanties.
- Auditer l’usage des réseaux de soins et fixer un objectif d’adoption à 12 mois. Intégrer des indicateurs de suivi dans le dialogue social.
- Planifier deux actions de prévention ciblées sur des postes à forte fréquence et à forte variabilité tarifaire. Évaluer l’effet à 6 et 12 mois.
La santé collective d’entreprise n’est pas une simple ligne de primes. C’est un budget, un cadre de conformité et un message envoyé aux salariés sur la façon dont l’entreprise protège. Si la facture se déplace vers les complémentaires, puis vers l’entreprise et le salarié, la question à poser à votre équipe aujourd’hui est simple. Sur quoi allons-nous mieux dépenser avant de demander à quelqu’un d’autre de payer plus.
Sources