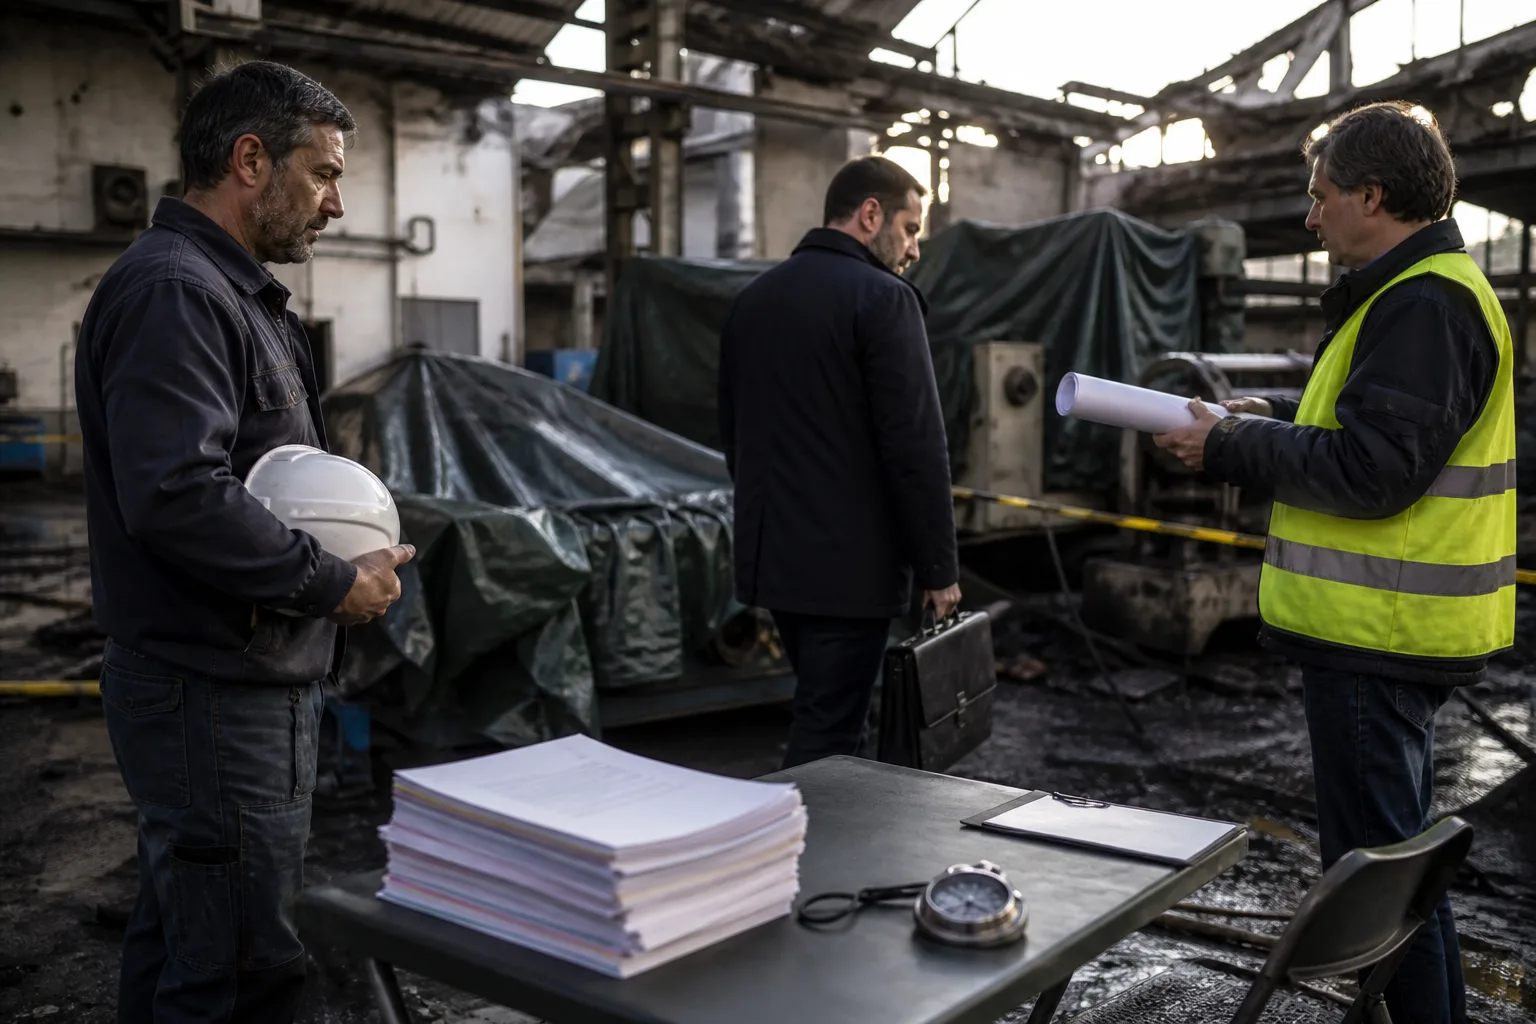
Une entreprise industrielle de 45 salariés vient de subir un sinistre important. Le dirigeant apprend que son contrat de perte d'exploitation prévoit une indemnisation sur 12 mois, mais que la reconstruction complète de son outil de production nécessitera 18 mois. Les six derniers mois resteront donc sans couverture. Ce n'est pas une erreur de l'assureur. C'est le résultat d'une décision prise seul, trois ans plus tôt, au moment de réduire la prime annuelle.
Cette situation n'est pas isolée. Elle illustre un mécanisme que nous observons fréquemment : lorsque le dirigeant arbitre seul sur des sujets aussi techniques que l'assurance, il manque souvent d'un contradicteur capable de poser les bonnes questions au bon moment. Pas quelqu'un qui valide ses choix, mais quelqu'un qui force à vérifier ce que l'on croit savoir.
Une étude menée en 2025 auprès de 1 750 dirigeants de TPE-PME indique que 25 % présentent un niveau de bien-être mental faible ou très faible. 55 % déclarent des troubles du sommeil et 49 % disent ne pas parvenir à décrocher du travail. Cette fatigue n'est pas qu'un enjeu personnel. Elle modifie la manière dont un dirigeant hiérarchise ses priorités, reporte certaines vérifications ou accepte une solution standard pour clore rapidement un dossier.
Ce que le dirigeant est souvent seul à connaître
Dans une PME ou une ETI, le dirigeant reste fréquemment le seul à disposer simultanément de plusieurs informations critiques :
- les dépendances réelles de l'entreprise à certains fournisseurs, clients ou infrastructures ;
- les engagements contractuels précis souscrits auprès des donneurs d'ordre ;
- les garanties effectivement prévues dans les contrats d'assurance ;
- les exclusions, plafonds et franchises applicables ;
- les contraintes de trésorerie actuelles ;
- les risques personnels qu'il assume en tant que mandataire social.
Le directeur financier connaît la trésorerie. Le responsable de production connaît les délais de remplacement d'une machine. Le commercial connaît les clauses des contrats clients. Mais personne d'autre que le dirigeant ne relie ces éléments entre eux. Et lorsque personne ne pose la question à voix haute, certains écarts ne sont jamais détectés.
Un exemple courant : une entreprise signe un contrat avec un donneur d'ordre qui exige une responsabilité civile professionnelle de 3 millions d'euros. Le dirigeant pense être couvert à ce niveau. Mais lorsqu'il vérifie son contrat, le plafond de garantie inscrit est de 1,5 million d'euros. L'écart existe depuis deux ans. Personne ne l'a remarqué parce que personne n'avait raison de croiser ces deux documents.
Quand la solitude produit des décisions tardives ou incomplètes
La solitude décisionnelle ne provoque pas nécessairement des erreurs. Elle conduit surtout à des arbitrages rapides, sans vérification approfondie, ou à des reports successifs de sujets considérés comme secondaires.
Un dirigeant peut ainsi reporter pendant plusieurs mois la mise à jour de ses contrats d'assurance après un investissement, parce que le sujet n'est pas perçu comme urgent. Il peut accepter une proposition d'assurance sans vérifier si le montant de perte d'exploitation correspond à sa marge brute réelle. Il peut valider un renouvellement sans relire les exclusions, simplement parce que le reste de l'activité mobilise toute son attention.
Ces décisions ne résultent pas d'un manque de compétence. Elles résultent d'un manque de temps, de relais et de contradiction organisée. Or, une assurance mal calibrée ne se révèle pas au moment de la souscription. Elle se révèle au moment du sinistre, quand il est trop tard pour corriger.
Les risques opérationnels liés à l'épuisement
Un dirigeant fatigué ou isolé peut également négliger certaines formalités essentielles après un sinistre. Déclarer un sinistre hors délai, ne pas conserver les preuves nécessaires, accepter une première proposition d'indemnisation sans la faire vérifier ou ne pas activer les garanties d'assistance prévues au contrat sont autant de situations que nous rencontrons régulièrement.
Le risque est d'autant plus élevé que le dirigeant assume souvent seul la gestion de crise dans les premières heures. Il doit simultanément protéger les salariés, sécuriser le site, prévenir les clients, informer les fournisseurs, contacter l'assureur, organiser les expertises et maintenir l'activité. Dans ce contexte, certaines déclarations sont faites tardivement, certaines garanties ne sont pas mobilisées et certains plafonds ne sont découverts qu'au moment de l'indemnisation.
Pourquoi l'assurance ne doit pas être traitée comme une dépense administrative
Les contrats d'assurance sont fréquemment considérés comme une obligation légale ou contractuelle, gérée une fois par an au moment du renouvellement. Cette approche conduit à comparer des primes sans vérifier ce qu'elles garantissent réellement.
Une police peut être juridiquement valide mais économiquement insuffisante. Un plafond trop bas par rapport aux engagements contractuels, une franchise incompatible avec la trésorerie disponible, une durée de perte d'exploitation inférieure au délai de reconstruction ou des exclusions non identifiées peuvent laisser l'entreprise exposée sans que personne ne s'en aperçoive.
L'assurance ne remplace pas la prévention, la continuité d'activité ni la capacité à gérer une crise. Elle constitue un mécanisme de transfert partiel du risque, sous conditions. Pour qu'elle fonctionne, elle doit être reliée au fonctionnement réel de l'entreprise, pas seulement à ses obligations administratives.
Ce que devrait apporter un bon accompagnement
Un bon accompagnement ne consiste pas à proposer systématiquement plus de garanties ou des plafonds supérieurs. Il consiste à poser les questions que le dirigeant n'a pas le temps ou les moyens de se poser seul.
Que se passe-t-il si l'activité s'arrête pendant 30, 90 ou 180 jours ? Quel fournisseur est irremplaçable à court terme ? Quelle donnée est stratégique pour l'entreprise ? Qui décide dans les premières heures d'une crise ? Quel montant de marge brute doit être protégé pour maintenir la structure pendant un arrêt prolongé ? Quel délai réaliste faut-il prévoir pour reconstruire un bâtiment ou remplacer un équipement critique ?
Ces questions ne relèvent pas uniquement de l'assurance. Elles relèvent de la compréhension du risque réel de l'entreprise. Un courtier qui se contente de transmettre des propositions sans organiser cette réflexion ne fait que déplacer le problème.
Les risques prioritaires à cartographier avec un tiers
Certains risques méritent une vérification régulière, même lorsque l'entreprise n'a subi aucun sinistre récent.
La responsabilité du dirigeant. Elle peut être engagée pour faute de gestion, manquement à une obligation légale ou réglementaire, erreur de gouvernance ou défaut de supervision. La responsabilité civile des mandataires sociaux peut couvrir la défense et certaines conséquences financières, mais elle ne protège pas contre toutes les sanctions ni contre les actes intentionnels. Une garantie personnelle du dirigeant doit être examinée séparément des assurances de l'entreprise.
La responsabilité civile professionnelle. Vérifier l'adéquation entre les activités déclarées, les prestations réellement délivrées et les engagements contractuels devient essentiel dès que l'entreprise signe des contrats avec des plafonds d'indemnisation élevés, des obligations de résultat ou des clauses de garantie décennale.
Les pertes d'exploitation. Le montant assuré doit être calculé à partir de la marge brute ou d'un indicateur cohérent avec le contrat, et non du seul chiffre d'affaires. La période d'indemnisation doit correspondre au délai réaliste de reconstruction, de remplacement d'un équipement ou de reconquête des clients. Les dépendances aux fournisseurs, aux sous-traitants, aux infrastructures numériques et à l'énergie doivent être intégrées.
Les cyberrisques. Chez les ETI, 32 % déclarent avoir déjà subi au moins une cyberattaque, tandis que seules 51 % ont souscrit une assurance cyber spécifique. Une cyberassurance peut couvrir, selon le contrat, l'assistance à la crise, l'expertise informatique, la notification, la restauration des données, les pertes d'exploitation et certaines responsabilités. Elle ne dispense pas de mesures minimales : authentification multifacteur, sauvegardes déconnectées, gestion des habilitations, mises à jour, segmentation du réseau, sensibilisation et test du plan de crise.
Ce qu'un dirigeant peut vérifier dès maintenant
Même sans audit complet, certains points peuvent être contrôlés rapidement.
Comparez le plafond de votre responsabilité civile professionnelle au montant des plus gros contrats que vous signez aujourd'hui. Si l'écart est important, vous pourriez être sous-assuré face à vos engagements contractuels.
Relisez la durée d'indemnisation prévue en perte d'exploitation et estimez le délai réel nécessaire pour reconstruire votre outil de production ou remplacer un équipement critique. Si la durée contractuelle est inférieure, vous risquez de devoir financer les derniers mois sur votre trésorerie.
Vérifiez la dernière valeur déclarée de votre bâtiment et comparez-la au coût actuel de reconstruction. Si cette valeur n'a pas été révisée depuis plusieurs années, elle est probablement devenue insuffisante.
Identifiez les activités nouvelles, les investissements récents ou les modifications d'organisation qui n'ont pas été déclarés à votre assureur. Une activité non déclarée peut ne pas être couverte.
Ces vérifications ne nécessitent pas de compétence technique particulière. Elles nécessitent simplement de prendre le temps de poser les bonnes questions au bon moment, idéalement avec quelqu'un capable d'identifier ce qui manque.
Sources